運営責任者:宇井和朗(株式会社アシスト 代表取締役) プロフィール
💡 結論(要点まとめ)
年末調整で提出が必要な書類をわかりやすく整理。会社から配布される申告書と、生命保険料・住宅ローン・iDeCoなど人によって添付が必要な控除証明書類の一覧、紙・コピー・電子データの確認事項、紛失時の再発行依頼先と勤務先への相談内容を確認できます。
この記事でわかること
- 年末調整の必要書類はコピーやスマホ写真でも提出できますか?
- 扶養親族がいない人やパート・アルバイトも申告書を提出しますか?
- 年内に転職した場合、前職の源泉徴収票は必要ですか?
年末調整では、2026年分の申告書と該当する控除証明書を用意し、2027年分の扶養控除等申告書も区別して提出します。
勤務先から届いた案内と手元の書類を、下の一覧で照合してください。この記事は、勤務先で年末調整を受ける会社員・パート・アルバイト向けに、必要書類、紙と電子の提出方法、不足時の対応を整理しています。個別の控除額、住宅の取得条件に応じた適用判定、年末調整の対象外となる人の申告手続きの詳細は対象外です。
編集部は国税庁の公的案内に基づき、中立に整理しています。2026年10月の提出準備では、当年分は「2026年(令和8年)分」、翌年分は「2027年(令和9年)分」です。勤務先の締切と提出形式を先に確認すると、再発行や書類の別送を判断しやすくなります。
目次
年末調整の必要書類一覧|まずは自分の該当項目をチェック
勤務先の申告書と、自分で取得する証明書を分けて準備します。一覧の書類を全員が提出するわけではありません。
必要書類は「申告書」と「証明書」の2系統
国税庁の「令和8年分 年末調整のしかた」では、扶養や各種控除の申告書と、申告内容を確認する証明書類を扱っています。申告書に入力しただけで証明書の提出まで済むとは限らないため、両方を照合してください。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
保険・iDeCo・住宅ローン・転職・扶養の状況別チェックリスト
| 自分の状況 | 用意する書類・取得先 | 次に確認する項目 |
|---|---|---|
| 主たる勤務先で給与を受ける | 扶養控除等申告書/勤務先の配布様式・入力画面 | 当年分と翌年分の区別 |
| 基礎控除・配偶者控除等を申告する | 2026年(令和8年)分の基礎控除等の一体様式/勤務先 | 申告書の選択 |
| 生命保険・地震保険の控除を受ける | 保険料控除申告書、控除証明書/保険会社 | 紙・電子の提出方法 |
| 自分で支払ったiDeCo等の掛金を申告する | 小規模企業共済等掛金払込証明書 | 給与天引き分との区別 |
| 国民年金保険料を自分で支払った | 控除証明書または領収証書 | 添付・提示の要件 |
| 国民健康保険料を自分で支払った | 支払額を確認できる納付記録等 | 証明書の要否 |
| 年内に転職した | 合算対象となる前職の令和8年分源泉徴収票/前勤務先 | 前職給与の確認 |
| 住宅ローン控除を受ける | 住宅借入金等特別控除申告書等、適用方式に応じた書類 | 初年度・その後の年の区別 |
| 国外居住親族の控除を申告する | 親族関係書類・送金関係書類、該当条件に応じた追加書類 | 控除区分別の確認 |
対象年分と勤務先の提出期限を最初に確認
2026年(令和8年)分の年末調整書類と、2027年(令和9年)分の扶養控除等申告書が一緒に配布される場合があります。封筒や入力画面を「当年の控除申告」と「翌年の給与計算用」に分けると、年分の取り違えを防ぎやすくなります。
提出時の注意例:2027年(令和9年)分の扶養控除等申告書だけを提出し、2026年(令和8年)分の扶養変更を伝え忘れないようにしてください。家族の状況が変わった人は、当年分の修正も勤務先へ申し出ます。
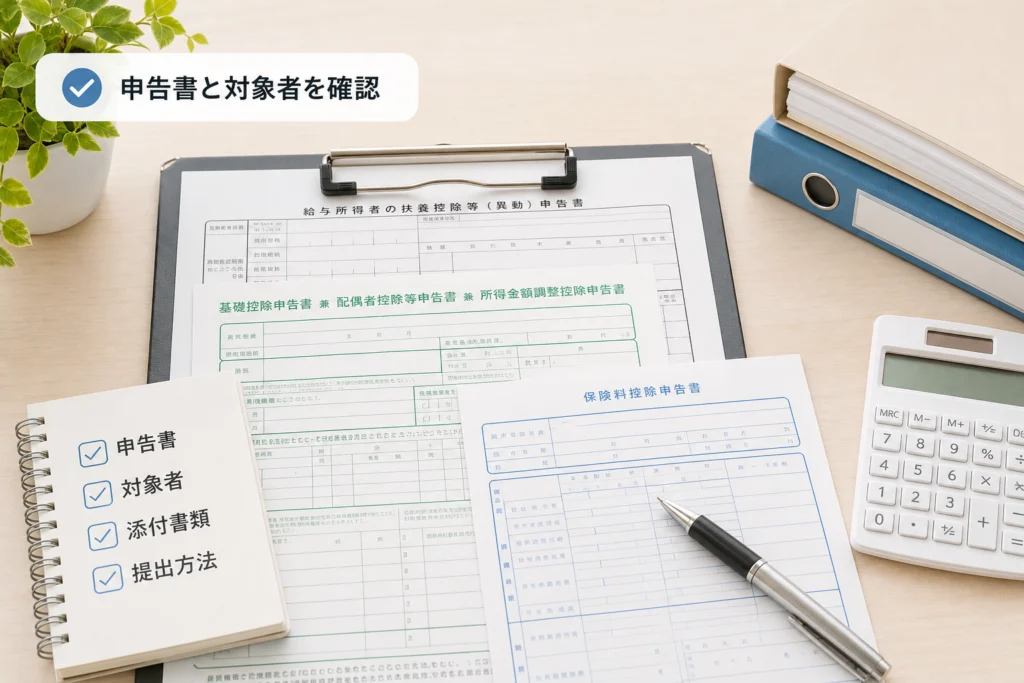
勤務先に提出する年末調整の申告書と対象者
申告書は、対象年分と申告する控除の両方で選びます。扶養親族がいないことや、パート・アルバイトであることだけで提出不要にはなりません。
給与所得者の扶養控除等(異動)申告書
原則として主たる給与を受ける勤務先に提出します。2026年(令和8年)分の内容に変更があれば当年分を更新し、翌年用として配布された2027年(令和9年)分とは区別してください。国税庁の申告書案内では、年分ごとの様式と記載例を選べます。(出典:国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書
使用するのは、2026年(令和8年)分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書です。前年の記入済み様式をそのまま使わず、対象年分の計算案内に沿って記入します。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
給与収入と所得は別の金額です。給与の見込額を所得欄へそのまま転記せず、勤務先の入力画面や様式の計算欄を使ってください。
給与所得者の保険料控除申告書
生命保険料、地震保険料、自分で支払った社会保険料、iDeCo等の掛金を申告する人は、2026年(令和8年)分を使用します。給与から差し引かれた社会保険料と自己納付分を重複して記入しないようにします。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
住宅借入金等特別控除申告書
住宅ローン控除は、適用初年度とその後の年で手続きが分かれます。書類を取り寄せる前に、住宅ローンの追加書類で申告先を確認してください。
簡易な扶養控除等申告書を利用できる条件
前年に提出した申告内容から異動がない場合は、簡易な申告書を利用できる制度があります。「家族が同じ」だけで判断せず、前年の記載内容と照合してください。(出典:国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
- 氏名・住所などに変更がないか確認する。
- 親族の所得見込みや控除対象の状況を照合する。
- 前年に提出した勤務先と、今回の提出先を確認する。
- 勤務先が指定する簡易様式・入力方法を使用する。
自分で用意する控除証明書・添付書類のチェックリスト
生命保険料・地震保険料の控除証明書
証明書の対象年分、保険の区分、証明額を確認し、対応する申告欄へ転記します。国税庁の令和8年分の確認資料では、地震保険料と旧長期損害保険料の区分、保険料を支払ったことが分かる証明書類の確認を求めています。(出典:国税庁「令和8年分 年末調整のしかた・確認事項」、2026年10月参照)
iDeCoなどの小規模企業共済等掛金払込証明書
自分で支払った掛金を申告する場合は、払込証明書を用意します。給与天引きの事業主払込と、自分の口座からの個人払込を混同せず、給与で処理された掛金を再度入力しないよう勤務先の案内と照合してください。口座の引落履歴だけを払込証明書の代わりにはしません。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
国民年金と国民健康保険は証明書の要件が異なる
| 保険料・掛金 | 準備するもの | 提出時の確認点 |
|---|---|---|
| 生命保険・地震保険 | 対象年分の控除証明書 | 契約書・請求書と取り違えない |
| iDeCo等の自己払込分 | 掛金払込証明書 | 給与で控除済みの掛金との重複を避ける |
| 国民年金・国民年金基金 | 控除証明書または支払いを証する書類 | 添付または提示が必要 |
| 国民健康保険 | 支払額を確認できる納付記録等 | 通常は税法上の証明書添付不要。勤務先の確認資料とは区別する |
国税庁の令和8年分の確認資料では、国民年金保険料・国民年金基金掛金について、支払ったことが分かる証明書類の確認が示されています。国民健康保険と同じ扱いにしないでください。(出典:国税庁「令和8年分 年末調整のしかた・確認事項」、2026年10月参照)
国外居住親族は控除区分に応じた追加書類を確認
| 申告する区分 | 確認する書類 | 追加確認 |
|---|---|---|
| 国外居住親族の扶養控除等 | 親族関係書類・送金関係書類 | 該当条件に応じて留学ビザ等書類、38万円送金書類 |
| 国外居住配偶者の配偶者控除等 | 親族関係書類・送金関係書類 | 扶養控除等申告書の提出時に親族関係書類を提出・提示済みか |
| 国外居住の特定親族の特定親族特別控除 | 親族関係書類・送金関係書類 | 対象年分の年齢・所得条件と、親族関係書類の提出状況 |
国税庁の令和8年分の確認資料では、これらの書類は提出または提示により確認する扱いです。配偶者控除等・特定親族特別控除では、扶養控除等申告書の提出時に親族関係書類を提出または提示している場合、その書類の再提出・再提示は不要とされています。(出典:国税庁「令和8年分 年末調整のしかた・確認事項」、2026年10月参照)
外国語の書類、年齢に応じた追加書類については、対象年分の扶養控除等申告書の記載例を開き、「国外居住親族」の説明と手元の書類を照合してください。書類名だけで判断せず、原文・翻訳の準備範囲も提出前に確認します。
障害者・勤労学生の証明資料は一律に提出しない
障害者・勤労学生の申告では、申告書の該当欄と記載例に沿って必要事項を確認します。全員に障害者手帳や学生証の提出が必要と決めつけないでください。該当状況や学校の区分などに応じた証明書の要否を、対象年分の申告書の説明で確認します。(出典:国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
提出時の注意例:本人確認のための手帳と、保険料を証明するハガキを同じ扱いにして、手帳の原本まで郵送しないようにしてください。提出を求められた資料の種類と、提示・写しの受付方法を区別します。
転職・住宅ローン・扶養の変更がある人の追加書類
年内に転職した人は前職の源泉徴収票を確認
前職の給与を現在の勤務先で合算して年末調整する場合は、2026年(令和8年)分の源泉徴収票を用意します。未交付・紛失なら前勤務先に交付を依頼し、現在の勤務先には受取予定と紙・電子の交付形式を伝えてください。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
住宅ローン控除は初年度とその後の年で手続きが異なる
住宅ローン控除の初年度は原則として確定申告で手続きし、適用2年目以降は年末調整で申告できます。年末調整では住宅借入金等特別控除申告書等を使用し、残高証明書だけを提出して終わりにはしません。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
住宅ローン関係の証明書・データを取得するときの確認
証明書方式では、金融機関発行の年末残高等証明書と、税務署から交付される住宅借入金等特別控除申告書等を照合します。調書方式の案内を受けている人は、同じ書類が届く前提で再発行を依頼せず、案内された取得方法と勤務先の受付方法を確認してください。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
国税庁のマイナポータル連携案内によると、住宅ローン関係では年末残高等証明書と住宅借入金等控除証明書が対象です。年末残高等証明書は金融機関の対応が必要で、住宅借入金等控除証明書はデータ交付を希望した人が対象となり、例年10月下旬頃から取得できます。同案内の「対象となる控除証明書等」で、取得する書類を確認してください。(出典:国税庁「マイナポータルと連携した年末調整手続」、2026年10月参照)
勤務先への確認文例:「2026年分の住宅ローン控除を申告予定で、借入先から調書方式の案内を受けています。手元の住宅借入金等控除証明書の[紙/データ]で申告する場合、御社の入力画面と別途提出するものを教えてください。」
結婚・出産・扶養変更・共働きの場合
- 家族の氏名だけでなく、所得見込みと控除対象の状況を更新する。
- 同じ親族について、夫婦で扶養控除を重複して申告しない。
- 2026年(令和8年)分の修正と、2027年(令和9年)分の申告を別々に確認する。
複数勤務先・年末調整対象外の場合
同時期に働く別勤務先の給与は、転職前の給与と区別して伝えてください。また、給与収入が2,000万円を超える人など、年末調整の対象外となる場合があります。国税庁の手引きで「年末調整の対象となる人」と対象外の説明を確認し、対象外なら年末調整の書類をそろえるだけでは申告手続きは済みません。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
原本・コピー・電子データ|書類別の提出方法
「添付・提示できるか」と「会社が受け付ける形式」を分けて確認します。写真画像と正式な電子的控除証明書は別のものです。
書類別の添付・提示と受付形式
| 書類 | 制度上の扱い・確認点 | 単なる写しで終えないための確認 |
|---|---|---|
| 生命保険料・地震保険料の証明書 | 対象となる証明書類の添付または提示 | 写真を登録した場合、証明書の提示・別送が残っていないか |
| 国民年金の証明書・領収証書 | 添付または提示 | 写しを送る受付と、証明書の確認が同時に済むか |
| 小規模企業共済等掛金の証明書 | 掛金を証する書類を用意 | 引落画面を払込証明書と取り違えていないか |
| 国外居住親族の書類 | 控除区分に応じた書類の提出または提示 | 一律にコピー可と判断せず、書類ごとの説明を確認したか |
| 前職の源泉徴収票 | 合算対象の給与・税額等を確認 | 紙で交付されたものか、電子交付分かを伝えたか |
証明書類の確認は国税庁の対象年分の手引き・申告書の説明に従います。「原本のみ」「コピーならすべて可」と一括して扱わず、添付・提示の方法を確認してください。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
XMLデータ・PDF・写真画像は同じものではない
正式な電子的控除証明書は、証明内容を読み込むためのデータです。紙を撮影した画像や見た目を保存したPDFを、正式な電子データの代わりと判断しないでください。勤務先のシステムが電子データを受け付けるかも確認します。(出典:国税庁「控除証明書等の電子的交付について」、2026年10月参照)
電子的控除証明書を紙で提出する場合
国税庁の電子的交付の案内から「QRコード付証明書等作成システム」の案内へ進み、取得した電子データを読み込んで提出用の証明書を作成します。XMLファイルや取得画面をそのまま印刷する方法ではありません。(出典:国税庁「控除証明書等の電子的交付について」、2026年10月参照)
提出時の注意例:Web申告画面に証明書の写真を添付しても、正式な証明書の提出まで済んだとは限りません。勤務先の案内で、紙の別送・担当者への提示・正式データの登録のどれが必要か確認してください。
必要書類が届かない・紛失したときの再発行手順
発行元への依頼と、勤務先への不足連絡を並行して進めます。到着日を自己判断せず、案内された交付方法と見込みを控えてください。
書類名・対象年分・依頼先を整理する
| 不足書類 | 依頼・確認先 | 伝える情報 |
|---|---|---|
| 生命保険料・地震保険料控除証明書 | 契約している保険会社 | 2026年分、契約者、契約を特定できる情報 |
| 国民年金控除証明書 | ねんきんネットの再交付申請 | 対象年分、希望する交付方法 |
| iDeCo等の掛金払込証明書 | 証明書に記載された発行元。給与天引き分は先に勤務先で処理状況を確認 | 制度名、対象年分、個人払込か事業主払込か |
| 住宅ローンの年末残高等証明書 | 借入先の金融機関 | 対象年分、借入契約、適用方式 |
| 前職の源泉徴収票 | 前勤務先 | 2026年分、在籍時の氏名、受取方法 |
国税庁のマイナポータル連携案内では、国民年金の証明書データを受け取るための事前利用に間に合わなかった人は、ねんきんネットで再交付申請を行うよう案内されています。「社会保険料控除証明書(国民年金保険料)」の欄から日本年金機構の案内へ進み、再交付方法を確認してください。(出典:国税庁「マイナポータルと連携した年末調整手続」、2026年10月参照)
Web取得・郵送再発行・マイナポータル連携の利用可否を確認
| 取得方法 | 利用前に確認する条件 | 勤務先への提出 |
|---|---|---|
| 発行元からWeb取得 | 対象の証明書を電子交付しているか | 正式データの提出、またはQRコード付証明書による紙提出 |
| 郵送再発行 | 再発行の受付、送付先、交付見込み | 届いた証明書を指定の方法で添付・提示 |
| マイナポータル連携 | 発行主体の対応、事前登録、取得可能時期 | 対応する申告ソフトへ取り込み、指定形式で提出 |
国税庁によると、連携できる証明書や取得時期は発行主体によって異なります。連携案内の「発行主体一覧」で対応状況を確認し、対応していれば同ページの「年末調整の事前準備」へのボタンから準備を進めます。(出典:国税庁「マイナポータルと連携した年末調整手続」、2026年10月参照)
年調ソフトで取得できた場合・できなかった場合
国税庁の年調ソフトでは、本人情報を入力後、「証明書電子データのインポート」から「証明書の電子データをインポートする」「マイナポータルから取得」を選びます。認証後、必要なデータを選択し、取得用コードの入力、保存ファイルの選択を経て「実行」を押します。市販ソフトは操作が異なる場合があります。(出典:国税庁「マイナポータルを活用した年末調整及び所得税確定申告のよくある質問」Q9、2026年10月参照)
- 取得した証明書が表示されたら、年分・内容を照合して取り込みを実行する。
- 取得用コードの入力を誤った場合は、取得手続きをやり直す。
- 対象データがまだ取得できない場合は、発行主体の取得可能時期を確認し、勤務先へ不足を連絡する。
前職の源泉徴収票は前勤務先に交付を依頼
依頼文例:「現在の勤務先で年末調整に使用するため、2026年(令和8年)分の給与所得の源泉徴収票の交付をお願いします。受取方法と交付予定を教えてください。」
期限超過後は、後日提出・再調整・自分の申告を区別する
| 状況 | 次の行動 | 確認すること |
|---|---|---|
| 勤務先の締切前で、証明書だけ不足 | 申告書の先行提出と証明書の追加提出を相談 | 追加提出期限、受付形式 |
| 年末調整後に書類がそろった | 勤務先に再調整の可否を相談 | 処理状況、控除が反映されたか |
| 勤務先で反映されなかった | 源泉徴収票と証明書をそろえ、自分の申告を検討 | 申告義務の有無、還付申告の対象か |
社内締切を過ぎたことと、控除を申告できなくなったことは別です。年末調整で反映されなかった控除は、要件を満たせば自分の申告で適用を受ける方法があります。国税庁の控除案内で該当する控除の必要書類を確認し、勤務先での再調整と重複しないよう源泉徴収票を照合してください。(出典:国税庁「所得税の確定申告・所得控除」、2026年10月参照)
提出前の最終確認|年分・金額・添付漏れをチェック
申告書と証明書の対象年分を照合
当年の控除申告は2026年(令和8年)分、翌年用の扶養控除等申告書は2027年(令和9年)分です。国税庁の申告書案内で該当年分の様式・記載例を開き、勤務先から配布された書類と照合します。(出典:国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
支払者・控除対象・所得見積額を確認
- 申告する保険料・掛金の支払者を確認した。
- 給与天引き分と自己納付分を重複して申告していない。
- 配偶者・親族の所得見込みを確認した。
- 家族間で扶養控除の申告が重複していない。
- 証明書の区分と入力欄が一致している。
電子申告の送信完了と紙書類の別送を確認
入力途中・下書きではなく、勤務先の画面で提出済みの状態になっているか確認します。証明書の別送や提示が必要なら、入力完了とは別に管理してください。紙の台紙やのり付け方法は勤務先の運用であり、共通の制度上のルールとは限りません。
個人情報は勤務先が指定した経路で提出
マイナンバーや本人確認資料を、通常の問い合わせメールへまとめて添付する前に、提出経路と必要範囲を確認してください。
社内手続きでカオナビを利用していてログインにつまずいた場合は、カオナビのログイン手順とセキュリティ設定も参照できます。年末調整の入力先は勤務先の案内に従ってください。
担当者への問い合わせ文例:「2026年分の年末調整について、[書類名]が[未着/再発行中]です。申告書を先に提出できるか、不足書類の追加提出期限と受付形式を教えてください。電子申告後の紙の別送についても確認したいです。」
年末調整の必要書類に関するよくある質問
コピーやスマホ写真でも提出できる?
書類の種類と受付方法によります。写真の登録だけで正式な証明書の確認が済むとは限りません。書類別の提出方法で、添付・提示と電子データを区別してください。国税庁は、電子的控除証明書を紙で利用するためのQRコード付証明書の作成方法も案内しています。(出典:国税庁「控除証明書等の電子的交付について」、2026年10月参照)
扶養親族がいなくても申告書は必要?
原則として主たる勤務先へ扶養控除等申告書を提出します。扶養親族がいないことだけで不要とは判断せず、勤務先に提出する申告書を確認してください。
転職した人は前職の源泉徴収票が必要?
前職の給与を現在の勤務先で合算して年末調整する場合は必要です。未交付・紛失なら前勤務先に依頼し、現在の勤務先へ受取予定を伝えます。
国民年金と国民健康保険で必要書類は違う?
国民年金は控除証明書または領収証書等の添付・提示が必要です。国民健康保険は通常、税法上の証明書添付は不要ですが、正確な支払額を確認し、勤務先が求める資料があれば提出します。
住宅ローン控除の書類は残高証明書だけでよい?
残高証明書だけでは足りません。適用初年度か、その後の年かを確認し、住宅ローンの追加書類で申告書と証明書・データを照合してください。
医療費やふるさと納税の書類も提出する?
医療費控除・寄附金控除は年末調整では適用しません。年末調整用の保険料控除証明書と分けて保管し、ふるさと納税は条件に応じてワンストップ特例または確定申告で手続きします。(出典:国税庁「所得税の確定申告・所得控除」、2026年10月参照)
書類が締切に間に合わない場合は?
不足書類の対応表に沿って、発行元への依頼と勤務先への相談を進めます。後日提出、勤務先の再調整、自分の申告は別の対応なので、どこまで反映されたかを確認してください。
提出時の注意例:不足書類の相談では、書類名、2026年分であること、再発行の依頼状況、交付見込みを伝えます。受付方法が分からないまま写真だけを送ることは避けてください。
必要書類がそろったら、勤務先の受付方法に合わせて提出する
2026年(令和8年)分の控除申告と、2027年(令和9年)分の扶養控除等申告書を区別して提出します。証明書は自分に該当するものだけを用意し、書類ごとの添付・提示要件と勤務先の受付方法を照合してください。
- 不足がなければ、送信完了と紙の別送・提示まで確認する。
- 不足があれば、発行元へ依頼し、勤務先へ追加提出の可否を相談する。
- 家族や給与の状況が変わった場合は、当年分の申告内容も更新する。
- 勤務先で反映されなかった控除は、源泉徴収票を確認して自分の申告を検討する。
提出前の制度上の確認には、国税庁の対象年分の手引きと申告書の記載例を使ってください。勤務先の締切・提出形式と、税務上の書類要件は分けて確認します。(出典:国税庁「令和8年分 年末調整のしかた」、2026年10月参照)
出典一覧
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整のしかた・確認事項」
- 国税庁「各種申告書・記載例(扶養控除等申告書など)」
- 国税庁「控除証明書等の電子的交付について」
- 国税庁「マイナポータルと連携した年末調整手続」
- 国税庁「マイナポータルを活用した年末調整及び所得税確定申告のよくある質問」
- 国税庁「所得税の確定申告・所得控除」
- 国税庁「年末調整に係る各種申告書」
参照日:2026年10月14日。様式や手続きは更新されることがあります。個別の控除の適用可否は、勤務先の年末調整担当者、税務署または税理士に相談してください。
📚 参考・出典(編集部が確認した一次ソース)
- nta.go.jp (nta.go.jp)
※本記事の作成にあたり、上記の公開情報・一次ソースを参照しています(参照日: 2026年10月14日)。内容は公式情報の更新により変わることがあります。
🧰 お困りごとの解決に
最近更新した記事
 シャープ加湿器フィルターの手入れ方法|クエン酸と重曹のつけ置き手順💡 結論(要点まとめ)シャープ加湿器・加湿空気清浄機のフィルター手入れ手順を公式案内に沿って整理。白い固…
 ダイキン空気清浄機の脱臭フィルターは水洗い不可?正しい掃除手順とニオイ対策💡 結論(要点まとめ)ダイキン空気清浄機の脱臭フィルター掃除は水洗い厳禁です。公式推奨の掃除機によるホコ…
 日立白くまくんのランプ点滅|記録方法と修理相談前の確認事項💡 結論(要点まとめ)日立エアコン「白くまくん」のランプが点滅して動かない時の確認ポイントを整理。タイマ…
 Outlookで会議室を予約する手順と空き状況の確認方法💡 結論(要点まとめ)Outlookで会議室を予約する基本手順と空き状況の確認方法を解説。スケジュールア…
 日本郵便の不在票からLINEで再配達を申し込む手順と番号の確認💡 結論(要点まとめ)日本郵便の不在票からLINEで再配達を依頼する手順を整理。公式アカウント「ぽすくま…
Google 検索でハウスケアラボの記事を見つけやすくするには、Google の「優先ソース」にハウスケアラボを追加できます(Google のページが開きます)。