
運営責任者:宇井和朗(株式会社アシスト 代表取締役) プロフィール
💡 結論(要点まとめ)
2027年(令和8年分)確定申告の期間はいつからいつまで?所得税は原則2027年2月16日(火)〜3月15日(月)です。個人の消費税・贈与税の期限や、申告義務のない人の還付申告の期間を、国税庁の法定期限の原則に基づき整理しました。
この記事でわかること
- 2027年の所得税の確定申告はいつからいつまでですか?
- 還付申告は2027年1月4日からしか提出できませんか?
- 個人事業主の消費税と贈与税の申告期限はいつですか?
2027年に提出する令和8年分の所得税・復興特別所得税の確定申告期間は、原則2027年2月16日(火)から3月15日(月)までです。申告義務のない人の還付申告は、通常の申告期間より前から提出できます。
この記事で確認できるのは、税目別の期限、還付申告との違い、提出方法ごとの完了確認、期限を過ぎた場合の対応です。個別の申告義務・税額・特例の適用判定、災害等による個別延長、2027年の申告会場・e-Taxの個別稼働日程・エラーコード別の対処は対象外です。編集部が国税庁の公的情報に基づき、中立に整理しています。
国税庁の「主な国税の納期限(法定納期限)及び振替日」の令和8年分では、所得税の確定申告の法定納期限は2027年3月15日(月)です。申告書の提出と納付は、別々に完了を確認してください。(出典:国税庁「主な国税の納期限(法定納期限)及び振替日」、2026年11月参照)
目次
2027年の確定申告はいつからいつまで?税目別の期間一覧
所得税、贈与税、個人の消費税では、申告期間が異なります。提出する申告書の税目と年分を先に確認しましょう。
| 税目・対象 | 原則の申告期間・期限 | 原則の法定納期限 |
|---|---|---|
| 令和8年分の所得税・復興特別所得税 | 2027年2月16日(火)〜3月15日(月) | 2027年3月15日(月) |
| 令和8年分の個人の消費税・地方消費税 ※暦年課税の場合 |
2027年3月31日(水)まで | 2027年3月31日(水) |
| 令和8年中の贈与に係る贈与税 | 2027年2月1日(月)〜3月15日(月) | 2027年3月15日(月) |
| 申告義務のない人の令和8年分の所得税の還付申告 | 2027年1月1日〜2031年12月31日 | 還付申告だけなら納付なし |
申告期間は国税庁が案内する原則を令和8年分に当てはめた日付です。所得税・個人の消費税の納期限は、同庁の納期限一覧の「令和8年分」「確定申告」の行とも一致します。個別の期限延長や課税期間の特例がある場合は、別の扱いとなります。(出典:国税庁「申告と納税」、国税庁「主な国税の納期限(法定納期限)及び振替日」、2026年11月参照)
所得税は原則2027年2月16日(火)〜3月15日(月)
計算結果が還付になることと、申告義務がないことは別です。還付額だけを見て、通常の申告期限を過ぎてもよいと判断しないでください。
給与所得者・年金受給者などの申告義務を調べるときは、国税庁「確定申告をする必要がある方」で、自分の所得の種類に対応する説明を確認します。給与や年金だけで判断せず、ほかの所得の有無も照合してください。この記事の書類チェック表は、申告義務の判定表ではありません。(出典:国税庁「確定申告をする必要がある方」、2026年11月参照)
個人の消費税と贈与税は、所得税とは別に管理する
所得税の申告書を提出しても、消費税や贈与税の申告が済むわけではありません。複数の申告がある人は、税目ごとに「提出」「納付」「控え」の欄を作っておくと、所得税だけを終えて安心する失敗を防ぎやすくなります。
2027年提出は「令和8年分」:提出年と所得の年を分ける
今回の申告で整理するのは、原則として2026年1月1日から12月31日までの所得です。提出年の2027年ではなく、資料の対象年分をそろえて準備します。(出典:国税庁「申告と納税」、2026年11月参照)
資料の混在を防ぐ分け方:「令和8年分・所得税」「令和8年分・消費税」のように保存先を分け、その中に収入資料、控除資料、提出済みデータをまとめます。前年の申告書は参考用として別に置き、入力元と混ぜない整理がおすすめです。
還付申告はいつから?制度上の期間と利用できる日を分ける
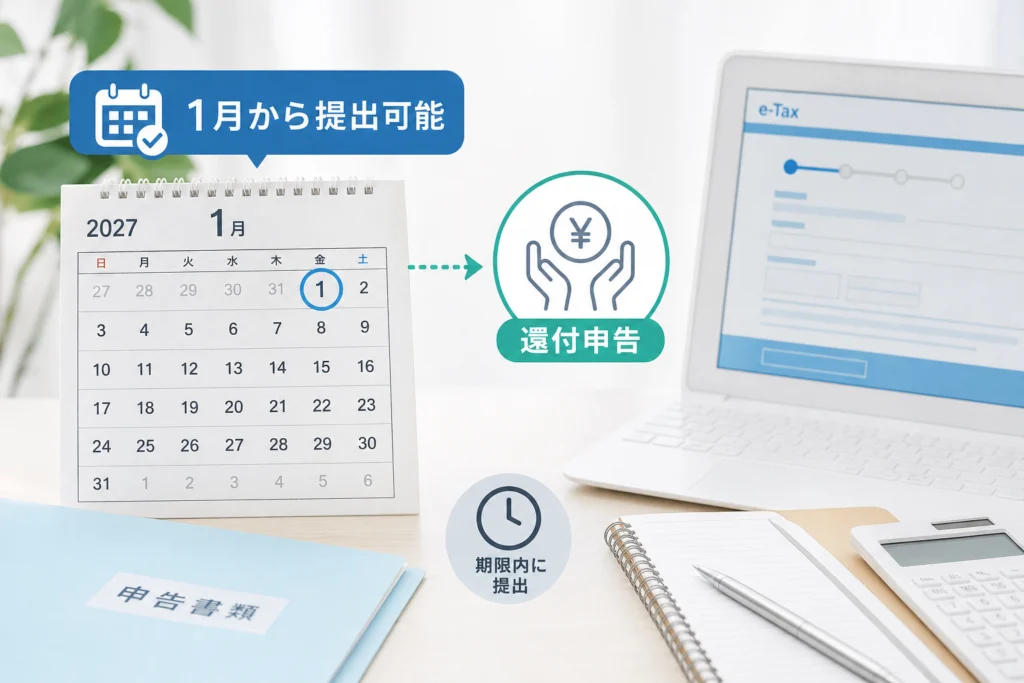
申告義務のない人の令和8年分の還付申告は、原則2027年1月1日から2031年12月31日までです。国税庁は、還付申告をその年の翌年から5年間提出できる制度として案内しています。(出典:国税庁「申告と納税」、2026年11月参照)
| 状況 | 期間の考え方 | 次の行動 |
|---|---|---|
| 申告義務がなく、納めすぎた所得税の還付を求める | 還付申告の期間を確認する | 年末調整済みの内容と、追加する控除を整理する |
| 所得税の申告義務がある | 通常の申告期限を基準にする | 税目別の期間一覧に沿って準備する |
| すでに申告済みで控除の入れ忘れに気づいた | 提出済みの申告内容を直す手続きとして整理する | 期限後の対応表で未申告の場合と分ける |
申告義務の有無と、提出済みの内容の訂正は別の確認事項です。還付になるという理由だけで、新たな還付申告として処理しないようにします。(出典:国税庁「申告と納税」、2026年11月参照)
「1月4日から」と制度上の開始日を混同しない
還付申告の制度上の期間と、窓口の開庁日・申告書作成機能の提供日・電子申告の利用可能時間は、分けて考えます。日程表は、年始にすべての提出方法を利用できるという意味ではありません。
年始提出を予定する場合:対象年分の作成・送信機能が利用できると確認するまでは、源泉徴収票、控除資料、還付先口座情報の整理を進めてください。この記事では、2027年の電子申告サービスの利用開始日は案内していません。
医療費控除だけに目を向けない
還付を受けたい控除だけを別メモにするより、収入・所得・控除を一つの一覧で確認するほうが、入力漏れを見つけやすくなります。「年末調整に反映済み」「今回追加」「該当なし」の欄を設け、判断していない空欄を残さない使い方が便利です。
2027年は3月15日が月曜日|申告期限と納期限を確認
2027年3月15日は月曜日のため、土日を理由とする順延はありません。国税庁の令和8年分の表では、法定納期限と振替納税の振替日が次のように区別されています。(出典:国税庁「主な国税の納期限(法定納期限)及び振替日」、2026年11月参照)
| 税目 | 法定納期限 | 振替納税の振替日 |
|---|---|---|
| 令和8年分の所得税・復興特別所得税 | 2027年3月15日(月) | 2027年4月23日(金) |
| 令和8年分の個人の消費税・地方消費税(原則) | 2027年3月31日(水) | 2027年4月30日(金) |
日付・対象税目の照合記録:2026年11月17日参照の国税庁の表で、「申告所得税及び復興特別所得税」の「令和8年分・確定申告」と、「消費税及び地方消費税」の「令和8年分・確定申告(原則)」を照合した日程です。令和7年分の行や、予定納税・延納の行とは区別しています。(出典:国税庁「主な国税の納期限(法定納期限)及び振替日」、2026年11月参照)
振替日が後でも、申告書の提出期限は延びません。利用時には、上記リンクの対象年分・税目・納期区分を改めて確認してください。
口座を持っているだけでは振替納税にならない
国税庁「税金の納付」によると、新たに振替納税を利用する場合は、納期限までにオンライン(e-Tax)または書面で「預貯金口座振替依頼書」を提出する必要があります。還付先口座を申告書に書くこととは別の手続きです。(出典:国税庁「税金の納付」Q34、2026年11月参照)
- 初めて利用する:Q34の「振替納税」を開き、依頼書の提出方法と注意事項を確認する。
- 指定口座を変える:変更の手続きが必要。以前の届出だけで新口座から引き落とされると考えない。
- 転居で所轄税務署が変わった:依頼書の再提出や振替継続の手続きについて、Q34の注意事項を確認する。
- 贈与税を納める:振替納税は利用できないため、別の納付方法を選ぶ。
利用できない金融機関・店舗もあるため、利用可否の確認も必要です。上記は振替納税の手続きに関する整理であり、ダイレクト納付とは異なります。(出典:国税庁「税金の納付」Q34、2026年11月参照)
申告・納付を別々の予定にする
予定表では「申告書完成」「提出完了」「納付手続き」「納付確認」を分けておきましょう。国税庁は、申告書の提出後に納付書の送付や納税通知書等によるお知らせはないと案内しています。通知待ちで納付が遅れないようにしてください。(出典:国税庁「税金の納付」Q34、2026年11月参照)
e-Tax・郵送・税務署窓口|提出方法別の受付と締切
提出方法は、期限内に提出できるかに加え、完了を確認できるかで選びます。国税庁は、e-Tax、郵便・信書便、所轄税務署への持参を案内しています。(出典:国税庁「申告書の提出方法」、2026年11月参照)
| 方法 | 受付・期限直前の注意 | 完了確認と保存 | 確認先・次の行動 |
|---|---|---|---|
| e-Tax | 作成・保存だけでは未提出。2027年の個別稼働時間は本記事の対象外 | 即時通知または受信通知で正常送信を確認し、申告書データと通知を保存 | 「申告書の提出」Q18で受信状況の確認方法を読む |
| 郵便・信書便 | 原則、通信日付印の日が提出日。ポストに入れた日と同日になる前提で締切を組まない | 申告書控えと発送記録を保存。期限直前は差出時に通信日付印の日を確認 | 「申告書の提出」Q19で送付方法・提出日を確認 |
| 税務署への持参 | 持参先は所轄税務署。時間外収受箱の案内もある。個別窓口の受付時間は本記事では扱わない | 自分で控えを作り、提出年月日を記録。控えへの収受日付印は押されない | 「申告書の提出方法」③で持参・時間外提出の扱いを確認 |
提出日の扱いと提出記録の注意は、上表に集約しています。過去年分の提出方法の案内を見る際は、ページ内の期限日を2027年の期限と取り違えないでください。(出典:国税庁「申告書の提出方法」、国税庁「申告書の提出」、2026年11月参照)
e-Taxは送信後の通知まで確認する
国税庁「申告書の提出」Q18によると、正常に送信されたかどうかは、送信直後の「即時通知」またはメッセージボックスの「受信通知」で確認できます。まず通知を開き、送信結果を確認します。(出典:国税庁「申告書の提出」、2026年11月参照)
- 正常送信を確認できた:提出記録を保存し、次は納付方法・納付状況を確認する。
- 正常送信を確認できない:提出完了とは扱わず、上記Q18の受信状況の説明と通知内容を照合する。
- エラーが表示された:表示文言を控える。この記事ではエラー番号の意味や番号別の操作を推測して案内しない。
締切直前の失敗例:申告書のPDFを保存したことで安心し、送信結果を確認しないこと。作成済みデータと提出済みの記録は、別のものとして管理してください。
郵送は「どの配送サービスでもよい」わけではない
国税庁「申告書の提出」Q19では、申告書は信書に当たり、第一種郵便物または信書便物で送る必要があると案内しています。ゆうパック・ゆうメール・ゆうパケットでは送付できません。郵便・信書便以外は、税務署への到達日が提出日となる扱いにも注意してください。(出典:国税庁「申告書の提出」、2026年11月参照)
期限当日にポストへ投函する計画は避けたいところです。当日投函でも、通信日付印が当日になると決めつけず、期限直前は郵便窓口等で日付の扱いを確認して差し出しましょう。
郵送先と持参先が違う場合がある
内部事務のセンター化の対象税務署では郵送先が業務センターになる一方、直接持参する先は所轄税務署です。業務センターへ直接持参はできません。Q19の所在地の案内で郵送先を確認し、持参の予定と混同しないようにします。(出典:国税庁「申告書の提出方法」、2026年11月参照)
期限前にそろえる書類と準備
作成に使う資料と、提出・添付する書類を分けて準備します。国税庁「申告書の提出」Q20では、添付書類は申告内容によって異なると案内しています。書面提出の本人確認についても同じ箇所で確認できます。(出典:国税庁「申告書の提出」、2026年11月参照)
| 整理する資料 | 提出前の点検 |
|---|---|
| 給与・年金・事業・副業などの収入資料 | 控除の申告に気を取られ、別の所得を落としていないか |
| 事業の売上・経費の記録 | 売上と、経費を差し引いた所得を混同していないか |
| 控除証明書・医療費・寄附の資料 | 年末調整に反映済みのものと追加分を分けたか |
| 本人確認書類 | 選んだ提出方法に対応しているか |
| 申告書と添付書類の控え | 提出する内容を手元にも残したか |
事業所得がある人は決算書・収支内訳書も確認
国税庁のQ20では、事業所得や不動産所得がある場合、青色申告者は青色申告決算書、白色申告者は収支内訳書を主な添付書類として挙げています。申告書本体とは別に、自分の申告区分に対応する書類を点検します。(出典:国税庁「申告書の提出」、2026年11月参照)
ふるさと納税はワンストップ申請済み分も整理する
国税庁「確定申告をする必要がある方」のふるさと納税に関する説明では、確定申告を行う場合はワンストップ特例が適用されなくなり、申請済み分も含めて寄附金控除を申告する必要があると案内しています。医療費控除など別の目的で申告するときも、ワンストップ申請済みの寄附を除外しないでください。(出典:国税庁「確定申告をする必要がある方」、2026年11月参照)
よくある入力漏れ:「この寄附はワンストップ申請済みだから」と、確定申告用の資料から外すこと。例えば医療費控除のために申告する場合も、寄附先ごとに「寄附資料」「ワンストップ申請の有無」「申告への反映」を並べ、反映漏れを点検します。
令和8年分の税制・インボイスで確認したいポイント
申告期限の確認と、控除・特例の適用確認は別の作業です。前年の申告書を参考にしても、金額や選択した制度までそのまま転記しないようにします。
- 所得税:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」で、適用年分と所得条件を確認する。
- 消費税:国税庁「インボイス制度に関する令和8年度税制改正について」で、経過措置の対象期間・要件を確認する。
改正案内を読む際は、所得税の「年分」と消費税の「課税期間」を照合します。本記事では、改正後の控除額、特例の適用可否、翌年以後の課税方式の有利不利は判定していません。(出典:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」、国税庁「インボイス制度に関する令和8年度税制改正について」、2026年11月参照)
届出の期限を申告期限と同じだと思わない:今回の申告書の提出と、翌年以後の制度選択・届出は別に管理します。「所得税の申告を終えたら、すべての手続きが済む」という扱いは避けてください。
確定申告の期限を過ぎたら?期限後申告と納付の対処
申告義務があるのに未提出なら、速やかに期限後申告を進めてください。国税庁「申告と納税」では、期限に遅れると無申告加算税や延滞税がかかる場合があると案内しています。翌年の申告時期まで待つのではなく、対象年分の手続きを進めます。(出典:国税庁「申告と納税」、2026年11月参照)
未申告と、提出済みの内容の訂正を分ける
| 気づいた時点・状態 | 手続きの整理 | 次に準備するもの |
|---|---|---|
| 期限内に提出済みの誤りに気づいた | 期限内の訂正 | 提出済みの控え、正しい金額、訂正箇所 |
| 期限後も申告義務があるのに未提出 | 期限後申告を速やかに進める | 対象年分、未提出の税目、収入・控除資料 |
| 期限後に、税額が少ない・還付額が多い誤りに気づいた | 修正申告を検討 | 訂正前後の税額と根拠資料 |
| 期限後に、税額が多い・還付額が少ない誤りに気づいた | 更正の請求を検討 | 減額を求める理由と根拠資料 |
手続きは期限内か期限後か、訂正によって税額が増えるか減るかで分かれます。「申告と納税」の期限に遅れた場合・申告内容を誤った場合の説明を読み、自分の状態を照合してください。(出典:国税庁「申告と納税」、2026年11月参照)
納付が難しくても、申告まで先送りしない
延滞税などの追加負担は、事情によって扱いが異なります。自己計算だけで判断せず、未提出の申告資料をそろえる作業と、納付について相談する準備を並行して進めましょう。
相談前に整理するメモ:「対象年分」「未提出の税目」「提出済みか」「納付済みか」「納付できない事情」「資金の状況」を一枚にまとめます。相談したこと自体を、申告・納付の完了と取り違えないようにしてください。
2027年の確定申告期間に関するよくある質問
還付申告は1月4日からしか提出できない?
制度上の期間と、窓口・電子申告サービスを利用できる日は別です。還付申告の制度上の期間は還付申告の節で確認できます。国税庁は、申告義務のない人の還付申告について、翌年から5年間提出できると案内しています。(出典:国税庁「申告と納税」、2026年11月参照)
申告書をパソコンに保存したら提出済み?
保存だけでは提出済みではありません。送信結果の確認方法は提出方法の表とe-Taxの説明にまとめています。
書面の控えに受付印をもらえる?
国税庁の案内では、申告書等の控えへの収受日付印は押されません。控えと提出年月日の管理は、提出方法の表を確認してください。(出典:国税庁「申告書の提出方法」、2026年11月参照)
振替納税の依頼書を出せば申告は不要?
不要にはなりません。振替納税は納付方法の一つです。申告書の提出と、振替納税の利用手続きは別に進めます。(出典:国税庁「税金の納付」Q34、2026年11月参照)
還付金は申告した日に受け取れる?
提出完了と還付金の入金は別に管理してください。本記事では入金予定日や処理期間を案内していません。
- 期間は「税目」「年分」「申告義務の有無」で分ける。
- 作成・保存と提出完了を分ける。
- 提出と納付・還付の進捗を分ける。
提出前に、申告・納付・控えの保存を確認する
令和8年分の所得税は、原則2027年3月15日(月)までの申告と、納付の手配を別々に確認します。振替納税を利用する場合は、依頼手続きの状況と対象税目の振替日を照合してください。(出典:国税庁「主な国税の納期限(法定納期限)及び振替日」、国税庁「税金の納付」、2026年11月参照)
- 申告書が「令和8年分」になっている。
- 必要な収入・所得・控除を反映した。
- 確定申告する場合、ふるさと納税のワンストップ申請済み分も点検した。
- 選んだ方法で提出を終え、提出方法の表に沿って完了を確認した。
- 納付額・納付方法を確認し、必要な手続きを進めた。
- 消費税や贈与税など、別の申告が残っていないか確認した。
- 申告書控えと作成に使った資料を保管した。
申告書作成へ進むときは、国税庁「所得税及び復興特別所得税の申告等」で対象年分の表示を確認し、作成の案内を選んでください。過去年分の画面で作り始めないよう、最初に年分を点検しましょう。
出典・関連する公式案内
- 国税庁「申告と納税」
- 国税庁「主な国税の納期限(法定納期限)及び振替日」
- 国税庁「確定申告をする必要がある方」
- 国税庁「税金の納付」
- 国税庁「申告書の提出方法」
- 国税庁「申告書の提出」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「インボイス制度に関する令和8年度税制改正について」
- 国税庁「所得税及び復興特別所得税の申告等」
参照日:2026年11月17日。日程や取扱いは、公式情報の更新や個別の事情により変わる場合があります。
📚 参考・出典(編集部が確認した一次ソース)
- nta.go.jp (nta.go.jp)
※本記事の作成にあたり、上記の公開情報・一次ソースを参照しています(参照日: 2026年11月17日)。内容は公式情報の更新により変わることがあります。
🔗 あわせて読みたい関連記事
 スマイルゼミ退会のタブレット代はいくら?受講期間別の追加代金と注意点💡 結論(要点まとめ)スマイルゼミ退会時のタブレット代金は受講月数と購入方法で異なります。一括購入の対象…
 Rentioの早期返却と精算ルール|最低期間の解約料計算と返却手順💡 結論(要点まとめ)Rentio(レンティオ)の早期返却と精算ルールを解説。通常の自己都合返却は両プラ…
 電子レンジの持ち込み修理は本当にお得?費用・期間・受付条件の確認方法💡 結論(要点まとめ)電子レンジの修理は店舗へ持ち込みできる?型番や保証による受付可否、修理費用の見積も…
 マイナ保険証の電子証明書が期限切れでも受診できる?猶予期間と更新手続き💡 結論(要点まとめ)マイナ保険証の電子証明書が期限切れになっても、有効期限満了日の月末から3か月間は医…
 DATEDIFで期間や年齢計算を楽しくマスター!年齢・勤続・4月1日対応の簡単テクニックExcelで年齢や勤続年数を管理しているのに、「システムの年齢と1だけズレている」「DATEDIFがない・エラーになる」…
 SharePointのゴミ箱で誤削除を防ぐ保存期間と復元の完全ガイド!知っておきたい便利テクやトラブル回避法SharePointのごみ箱は「サイト左メニュー」や「サイトコンテンツ」から開き、第1段階と第2段階を合わせて最大93日…
🧰 お困りごとの解決に



最近更新した記事
 原宿のスクイーズ専門店「日本スクイーズセンター」に行ってきた|メロジョイは売ってる?場所・営業時間と買った7点(合計12,860円)(2026年11月)この記事の要点 2026年11月14日(土)、家族で原宿のスクイーズ専門店「日本スクイーズセンター」(スクセン)に行き、…
 SoftBank 光 解約時の機器返却先と送料|NTT機器との違いと返却期限💡 結論(要点まとめ)SoftBank 光の通常解約後の機器返却手順を整理。ソフトバンク提供機器の市川市…
 おんなの駅(なかゆくい市場)でお土産を買った感想|三矢本舗のサーターアンダギー、値段と混み具合、沖縄から持ち出せない野菜の注意(2026年11月)この記事の要点 恩納村の「おんなの駅 なかゆくい市場」に、那覇空港へ向かう途中で寄りました(2026年11月11日)。店…
 OneDriveのパソコンリンク解除手順とファイルが消えるのを防ぐ事前設定💡 結論(要点まとめ)パソコンのOneDriveリンク解除手順を分かりやすく解説。リンク解除を行ってもク…
 トンデミ平和島のワンピース「ONE PIECE PIRATES CRISIS」に行ってきた|料金とトンデミ利用者の割引、待ち時間、8歳2人の感想トンデミ平和島のワンピースの体験型アトラクション「ONE PIECE PIRATES CRISIS」で8歳の2人が遊びま…
Google 検索でハウスケアラボの記事を見つけやすくするには、Google の「優先ソース」にハウスケアラボを追加できます(Google のページが開きます)。