
運営責任者:宇井和朗(株式会社アシスト 代表取締役) プロフィール
この記事の要点
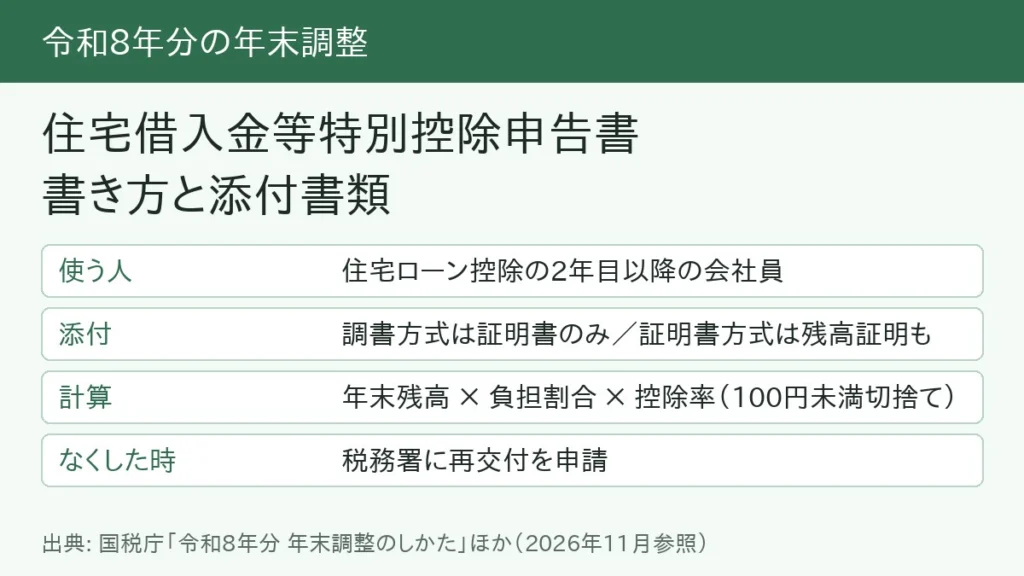
- 住宅ローン控除は、最初の年だけ確定申告で受け、その後の年は年末調整で受けられます。年末調整では、税務署から本人に交付される「給与所得者の住宅借入金等特別控除申告書」に記入して勤務先に出します。
- 添付する書類は、借入先の方式で変わります。「調書方式」は税務署の控除証明書だけ、「証明書方式」は控除証明書に加えて金融機関の「年末残高等証明書」が必要です。税務署から届く申告書は、用紙の下の部分が控除証明書になっています。
- 書く順番は、年末残高 → 自分の負担分 → 取得対価と比べて少ない方 → 居住用の割合 → 控除率を掛ける、です。控除額の100円未満は切り捨てます。
- 申告書をなくしたときは、本人が税務署に再交付を申請します。年末調整に間に合わなかったときは、翌年1月末までの年末調整のやり直しか、確定申告で受けられます。
(出典: 国税庁「令和8年分 年末調整のしかた」2-4 住宅借入金等特別控除申告書の受理と内容の確認、2026年11月参照)
住宅ローン控除(住宅借入金等特別控除)を受けている会社員は、2年目以降、年末調整のときに「給与所得者の住宅借入金等特別控除申告書」を勤務先に出します。この記事では、令和8年分の年末調整でこの申告書を書く人に向けて、国税庁の「年末調整のしかた」と公式の記載例をもとに、届く時期、添付する書類、欄の書き方を整理します。個別の税額の判断を行うものではありません。金額が大きい手続きなので、迷う点は税務署に確認してください。
目次
この申告書を使う人|1年目は確定申告、2年目以降が年末調整
国税庁の「年末調整のしかた」は、住宅借入金等特別控除を受けようとする最初の年分については確定申告で控除の適用を受ける必要があり、その後の年分については、年末調整の際に本人が出す「給与所得者の住宅借入金等特別控除申告書」に基づいて控除できる、と説明しています。令和8年分の年末調整でこの控除を受けられるのは、令和7年分以前の確定申告で住宅借入金等特別控除の適用を受けた人です(出典: 国税庁「令和8年分 年末調整のしかた」2-4、2026年11月参照)。
つまり、令和8年中に入居した人は、令和8年分は年末調整ではなく確定申告で手続きをします。
申告書の用紙は、国税庁のサイトからダウンロードするものではありません。国税庁の「各種申告書・記載例」のページにあるのは記載例だけで、申告書そのものは、控除を受ける各年分のものを税務署が本人に交付しています(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年11月参照)。
申告書はいつ届く?|電子交付は毎年、書面は入居2年目にまとめて
交付の時期は、確定申告のときに選んだ受け取り方と、借入先が「調書方式」か「証明書方式」かで変わります。
| 受け取り方 | 調書方式の場合 | 証明書方式の場合 |
|---|---|---|
| 確定申告の際にe-Taxによる交付を希望した場合(電子交付) | 毎年11月中旬頃に、e-Taxのメッセージボックスへ格納 | 毎年10月頃に、e-Taxのメッセージボックスへ格納 |
| それ以外の場合(書面交付) | 入居2年目の11月下旬頃に、控除を受けることとなる各年分のものを一括して送付 | 入居2年目の10月下旬頃に、控除を受けることとなる各年分のものを一括して送付 |
(出典: 国税庁「令和8年分 年末調整のしかた」2-4 の表、2026年11月参照。初めて控除を受けようとする年の確定申告書の提出日等によっては、交付の時期が異なる場合があるとされています)
書面交付の人は、入居2年目に残りの年分がまとめて届いています。3年目以降の人は、そのとき届いた束の中から「令和8年分」の1枚を使います。国税庁は、用紙に「平成38年分」と印刷されているものも令和8年分の申告書に含まれ、その部分を直す必要はないと説明しています。
電子交付を選んだ人は、e-Taxにログインし、メッセージボックスの「通知書等」から「住宅借入金等特別控除証明書」を選ぶと確認できます。勤務先が電子データでの受付に対応していないなど、書面が必要な場合は、e-Taxホームページの「QRコード付証明書等作成システム」で書面に出力できると案内されています(出典: 国税庁「年末調整のための住宅ローン控除証明書の交付時期について」令和8年9月、2026年11月参照)。
勤務先に出すもの|調書方式と証明書方式の違い
| 方式 | しくみ | 申告書に添付するもの |
|---|---|---|
| 調書方式 | 金融機関等が税務署に「年末残高調書」を出し、国税当局から本人に住宅ローンの年末残高情報が提供される | 税務署長が発行した「年末調整のための住宅借入金等特別控除証明書」(年末残高等証明書の添付は不要) |
| 証明書方式 | 本人が金融機関等から「年末残高等証明書」の交付を受けて、勤務先に出す | ①控除証明書 ②金融機関等が発行した「住宅取得資金に係る借入金の年末残高等証明書」 |
(出典: 国税庁「令和8年分 年末調整のしかた」2-4、2026年11月参照)
税務署から届く申告書は、用紙の下の部分が控除証明書になっています。国税庁は、この控除を受けようとする人は、令和8年分の申告書に住所、氏名、控除を受けようとする金額などを記載したうえで、年末残高等証明書を添付して提出する(調書方式の場合、年末残高等証明書の添付は不要)と説明しています。
自分の借入先が調書方式に対応しているかは、国税庁の「「調書方式」に対応した金融機関の一覧」で確認できます。一覧を見ても自分の借入れがどちらの方式か分からないときは、借入先に確認してください。調書方式への切り替えには経過措置があり、対応が難しい金融機関は引き続き証明書方式とすることができるとされています(出典: 国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」、2026年11月参照)。
書き方|国税庁の記載例3(令和7年に入居した人)の順番で
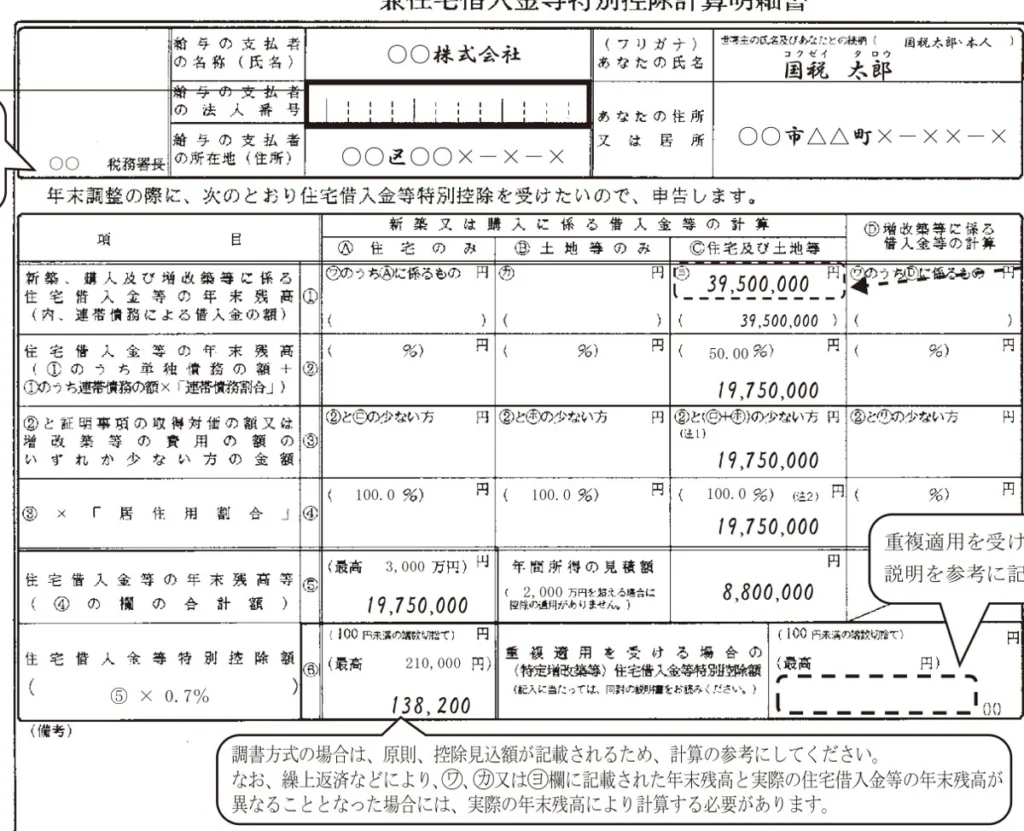
申告書の欄の並びと番号は、入居した年によって違います。国税庁の記載例も、平成30年分・令和3年分・令和7年分の確定申告で控除を受けた人の3通りに分かれています。ここでは、いちばん新しい「記載例3(令和7年分につき確定申告で控除を受けた人が、令和8年分について年末調整で受ける場合)」の順番で説明します。お手元の用紙の欄の名前と番号を見ながら読んでください。
上の部分|勤務先と自分の情報
本人が書くのは、給与の支払者(勤務先)の名称と所在地、あなたの氏名・住所です。左上の「税務署長」には、給与の支払者の所在地等の所轄税務署長を記入します。給与の支払者の法人番号の欄は、記載例に「この欄は、控除申告書の提出を受けた給与の支払者が記載します」と添えられているとおり、勤務先が書く欄です。
①〜⑥欄|記載例の数字で追う
記載例3は、住宅と土地の両方のためのローン(区分は「住宅及び土地等」)を、夫婦の連帯債務で借りている設定です。
| 欄 | 書くこと | 記載例3の数字 |
|---|---|---|
| ① 住宅借入金等の年末残高 | 年末残高等証明書に書かれた年末残高を、証明書の「住宅借入金等の内訳」の区分(住宅のみ/土地等のみ/住宅及び土地等)に合わせた列に書く。連帯債務の分は、かっこ内にも書く | 39,500,000円(かっこ内も39,500,000円) |
| ② 自分の負担分 | ①のうち単独債務の額+①のうち連帯債務の額×「連帯債務割合」 | 50.00% → 19,750,000円 |
| ③ 取得対価との比較 | ②と、下の証明事項にある取得対価の額(増改築等は費用の額)の、いずれか少ない方 | 19,750,000円(証明事項の取得対価は家屋11,000,000円+土地等12,500,000円) |
| ④ 居住用の割合 | ③×「居住用割合」 | 100.0% → 19,750,000円 |
| ⑤ 年末残高等 | ④の欄の合計額。用紙に「最高○万円」と印刷されている | 19,750,000円(用紙の表示は最高3,000万円) |
| 年間所得の見積額 | その年の1月1日から12月31日までの合計所得金額の見積額 | 8,800,000円 |
| ⑥ 住宅借入金等特別控除額 | ⑤×用紙に印刷された控除率。100円未満の端数は切り捨て | ⑤×0.7% → 138,200円(用紙の表示は最高210,000円) |
(出典: 国税庁「《記載例》給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書の記載例」記載例3、2026年11月参照)
⑥は、19,750,000円×0.7%=138,250円の100円未満を切り捨てて138,200円、という計算です。連帯債務割合・居住用割合・取得対価の額は、用紙の下の証明事項に税務署が印字しているので、そこから写します。
④の合計が、⑤欄に印刷された「最高○万円」(借入限度額)を超える場合は、その最高額までが控除額の計算の対象です。⑥欄にも「最高○円」が印刷されていて、控除額はその金額までになります。記載例3の用紙では、⑤が最高3,000万円、⑥が最高210,000円(3,000万円×0.7%)です。
「年間所得の見積額」に書くのは合計所得金額で、給与の収入金額(年収)そのものではありません。給与だけの人は、年収から給与所得控除額を差し引いた金額になります。給与所得控除額は、国税庁の「No.1410 給与所得控除」で確認できます。
控除率や「最高○万円」の金額は、入居した年や住宅の区分によって用紙ごとに違います。国税庁は、令和元年以降に居住を開始した人は、税務署から交付された申告書で控除限度額を確認できると案内しています。この記事の0.7%や3,000万円は記載例3の用紙の数字で、すべての人に当てはまるものではありません。
調書方式の人|印字された見込額は「参考」
調書方式の場合、令和8年分の申告書兼証明書には、借換えがあるなど一定の場合を除き、原則として金融機関等から提出された年末残高調書をもとに年末残高が記載されています。記載例3には、「調書方式の場合は、原則、控除見込額が記載されるため、計算の参考にしてください」という説明があります。次の点に注意が必要です。
- 繰上返済などで、印字された年末残高と実際の年末残高が違うことになった場合は、実際の年末残高で計算する必要があります。
- 年末残高が記載されていない場合は、返済計画表等をもとに年末残高を確認します。金融機関等から2つ以上の年末残高調書が出ている場合や、控除の重複適用を受ける場合も、内容を確かめたうえで、必要に応じて返済計画表等をもとに計算します。
- 備考欄に、「調書方式に対応する金融機関からの借入れ」などと、調書方式に対応する金融機関等からの借入れである旨を記載します。
- 調書方式で令和9年分以降は、金融機関等から交付される住宅ローン返済計画表等をもとに年末残高を記載する、と記載例3に書かれています。
(出典: 国税庁 同記載例3の説明・注、2026年11月参照)
ケース別の注意点|連帯債務・借換え・繰上返済・引っ越し
連帯債務(夫婦で借りている場合など)
連帯債務のローンは、年末残高に「控除を受ける人が負担すべき割合」を掛けた金額が、その人の分になります。この割合は、原則として、控除を受ける最初の年の確定申告で出した計算明細書に記入した負担割合によります。
年末調整で控除を受ける人は、申告書の備考欄に、他の連帯債務者から「私は連帯債務者として、住宅借入金等の残高○○○円のうち、○○○円を負担することとしています。」等の文言と住所・氏名の記入を受けます(その人が給与所得者なら、勤務先の所在地と名称も)。ただし、居住した年が平成31年分以後の人に令和2年10月1日以後に税務署から送付された控除証明書には負担すべき割合が記載されていて、その控除証明書を添付する場合は、備考欄への記載は不要とされています(出典: 国税庁「令和8年分 年末調整のしかた」2-4、2026年11月参照)。
借換えをした
借換えによる新しいローン(一定の要件を満たすもの)の当初金額が、借換え直前の当初ローンの残高を上回っている場合は、次の金額を年末残高として書きます。
本年の住宅借入金等の年末残高 ×(借換え直前の当初住宅借入金等残高 ÷ 借換えによる新たな住宅借入金等の当初金額)
繰上返済をした・返済が遅れた
控除証明書に記載された年末残高情報や、予定額による証明である旨が付記された年末残高等証明書に基づいて控除を受けた後、繰上返済や返済の遅れで実際の年末残高が変わった場合は、実際の年末残高による正しい申告書を出し直す必要があります。調書方式の人は返済計画表等で実際の年末残高を確認し、証明書方式の人は金融機関等から実際の返済額による年末残高等証明書の交付を受けて、出し直します。
12月31日まで住み続けていない
その家屋に入居後、その年の12月31日まで引き続き住んでいない場合は、原則としてこの控除を受けられません(死亡した場合や災害の場合の扱いは別に定めがあります)。
所得が多い年
令和4年1月1日以後に入居した人は、令和8年分の合計所得金額が2,000万円を超えると、令和8年分の控除は受けられません。令和3年12月31日以前の入居(一定の場合は令和4年12月31日以前)は3,000万円、床面積40㎡以上50㎡未満の特例居住用家屋などに当たる場合は1,000万円が基準です。給与以外の所得がある人は、「年間所得の見積額」の欄を書くときに確かめてください。
親などから住宅取得資金の贈与を受けた
住宅取得等資金の贈与の特例を受けた人は、取得対価の額からその特例の適用を受けた金額を差し引いた金額をもとに、③の比較をします。
(この節の出典: 国税庁「令和8年分 年末調整のしかた」2-4 の注意事項と計算の順序、2026年11月参照)
申告書が届かない・なくしたとき|税務署に再交付を申請する
税務署から送付された申告書や控除証明書をなくしたときは、本人から税務署に再交付を申請します。手続きの名前は「A1-39 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」です。
- 出すもの: 「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」
- 提出先: 納税地を所轄する税務署長
- 方法: e-Taxソフトで作成してe-Taxで提出。書面で作成して持参または送付することもできます
- 提出時期: 特に定められていません(交付申請手続をした後の年分について関係書類を送付)
- 税務署の窓口で代理人が請求する場合は、委任状が必要です
(出典: 国税庁「A1-39 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」、2026年11月参照)
再交付にかかる日数は、国税庁のページには書かれていません。勤務先の提出期限が近い場合は、早めに申請し、勤務先の担当者にも事情を伝えておくと安心です。
証明書方式の人が出す金融機関の「年末残高等証明書」は、税務署ではなく借入先の金融機関等が発行します。届かない場合や、なくした場合は、借入先に問い合わせてください。
年末調整に間に合わなかったとき|翌年1月末までのやり直しか、確定申告
申告書や証明書が勤務先の締め切りに間に合わなくても、その年の控除が受けられなくなるわけではありません。国税庁は次の2つを案内しています。
- 年末調整が終わった後に申告書を出した場合: 勤務先は、その申告をもとに年末調整のやり直しをすることができます。やり直しができるのは、「給与所得の源泉徴収票」を本人に交付することとなる翌年1月末日までです(出典: 国税庁「令和8年分 年末調整のしかた」年末調整後に住宅借入金等特別控除申告書の提出があった場合、2026年11月参照)。
- 金融機関の年末残高等証明書が間に合わない場合: 確定申告によって住宅借入金等特別控除を受けることができます。また、翌年1月31日までに証明書の交付を受けたときは、その証明書を勤務先に出して年末調整の再計算を受けることもできます(出典: 国税庁 質疑応答事例「年末残高等証明書が年末調整に間に合わない場合」、2026年11月参照)。
勤務先がやり直しに対応できるかどうかは、給与計算の締め日などの事情で変わります。間に合いそうにないと分かった時点で、担当者に伝えておくと、どちらの方法にするかを決めやすくなります。
よくある質問
申告書の用紙は国税庁のサイトからダウンロードできますか?
できません。国税庁の「各種申告書・記載例」のページに掲載されているのは記載例のPDFで、申告書そのものは税務署から本人に交付されます。年末調整のほかの申告書(扶養控除等申告書や保険料控除申告書など)の入手先は、年末調整の申告書ダウンロード(令和8年分)にまとめています。
用紙に「平成38年分」と書いてあります。使えますか?
使えます。国税庁は、税務署から送付された令和8年分の申告書には「平成38年分」と記載されたものを含み、その部分を補正する必要はないと説明しています。
調書方式なのに、年末残高が印字されていません。
借換えがある場合、金融機関等から2つ以上の年末残高調書が出ている場合、重複適用を受ける場合などは、記載内容が異なったり記載されなかったりすることがあります。その場合は、金融機関等から交付される住宅ローン返済計画表等で年末残高を確認して記入します。
所得税から引ききれなかった分はどうなりますか?
所得税の額から控除しきれなかった額がある場合、翌年度分の個人住民税から控除できる場合があります。詳しい内容は市区町村に尋ねるよう、国税庁は案内しています。
勤務先は、申告書をどう扱いますか?
提出を受けた申告書は、給与の支払者(勤務先)の下で保管することとされています。年末調整の計算をExcelで行う担当者向けには、国税庁の年末調整計算シート(令和8年用)の記事があります。
参照した公式情報(2026年11月参照)
- 国税庁「令和8年分 年末調整のしかた」2-4 住宅借入金等特別控除申告書の受理と内容の確認(PDF)
- 国税庁「《記載例》給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書の記載例」(PDF)
- 国税庁「各種申告書・記載例(扶養控除等申告書など)」
- 国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」
- 国税庁「年末調整のための住宅ローン控除証明書の交付時期について」(PDF)
- 国税庁「令和8年分 年末調整のしかた」年末調整後に住宅借入金等特別控除申告書の提出があった場合(PDF)
- 国税庁 質疑応答事例「年末残高等証明書が年末調整に間に合わない場合」
- 国税庁「A1-39 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」
この記事は国税庁の公開資料を整理したもので、個別の税務判断を行うものではありません。判断に迷う場合は、税務署の相談窓口または税理士に確認してください。
🧰 お困りごとの解決に



最近更新した記事
 原宿のスクイーズ専門店「日本スクイーズセンター」に行ってきた|メロジョイは売ってる?場所・営業時間と買った7点(合計12,860円)(2026年11月)この記事の要点 2026年11月14日(土)、家族で原宿のスクイーズ専門店「日本スクイーズセンター」(スクセン)に行き、…
 SoftBank 光 解約時の機器返却先と送料|NTT機器との違いと返却期限💡 結論(要点まとめ)SoftBank 光の通常解約後の機器返却手順を整理。ソフトバンク提供機器の市川市…
 おんなの駅(なかゆくい市場)でお土産を買った感想|三矢本舗のサーターアンダギー、値段と混み具合、沖縄から持ち出せない野菜の注意(2026年11月)この記事の要点 恩納村の「おんなの駅 なかゆくい市場」に、那覇空港へ向かう途中で寄りました(2026年11月11日)。店…
 OneDriveのパソコンリンク解除手順とファイルが消えるのを防ぐ事前設定💡 結論(要点まとめ)パソコンのOneDriveリンク解除手順を分かりやすく解説。リンク解除を行ってもク…
 トンデミ平和島のワンピース「ONE PIECE PIRATES CRISIS」に行ってきた|料金とトンデミ利用者の割引、待ち時間、8歳2人の感想トンデミ平和島のワンピースの体験型アトラクション「ONE PIECE PIRATES CRISIS」で8歳の2人が遊びま…
Google 検索でハウスケアラボの記事を見つけやすくするには、Google の「優先ソース」にハウスケアラボを追加できます(Google のページが開きます)。