
運営責任者:宇井和朗(株式会社アシスト 代表取締役) プロフィール
この記事の要点
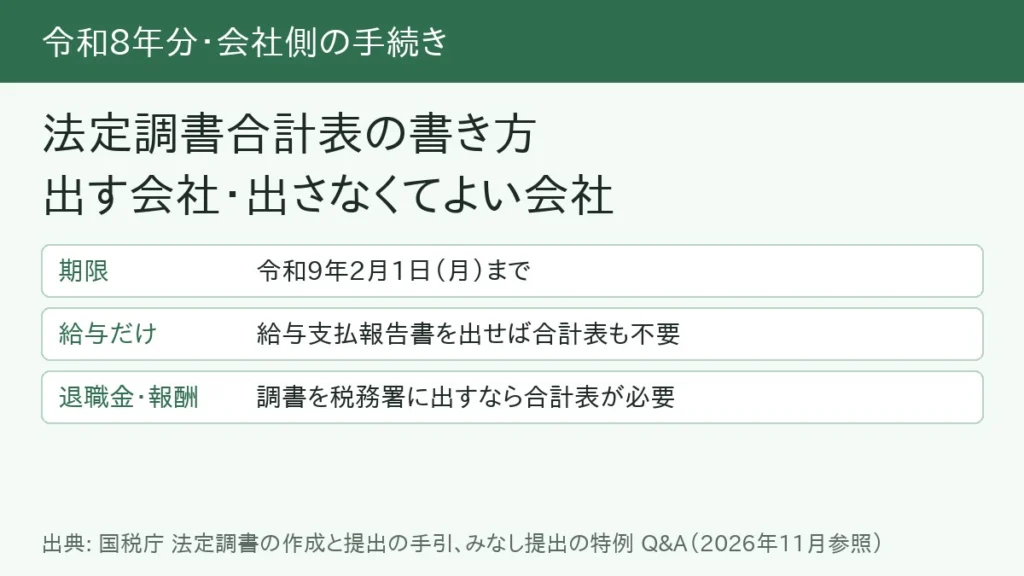
- 令和8年分の提出期限は、令和9年2月1日(月)です。合計表は、法定調書を税務署に出すときに一緒に出す表紙のような書類です。
- 令和8年分から、給与の源泉徴収票しか関係しない会社は、合計表を出さなくてよい場合があります。市区町村に給与支払報告書を出せば、税務署に源泉徴収票を出したものとみなされ、合計表の提出も不要になります。
- 退職所得の源泉徴収票や、年間の支払額が基準を超える報酬の支払調書などを税務署に出す会社は、引き続き合計表が必要です。合計表には、実際に税務署へ出す法定調書の分を書きます。市区町村に給与支払報告書を出し、税務署に給与所得の源泉徴収票を出さない場合は、給与の欄を書きません。
- 用紙(手書用)と記載要領は国税庁のサイトにあります。令和8年9月に様式が変わったため、最新の用紙を使います。
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第1章・第8章、国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」問8、2026年11月参照)
この記事は、従業員に給与を払っている会社・個人事業主の担当者向けに、「給与所得の源泉徴収票等の法定調書合計表」(以下、合計表)の書き方をまとめたものです。令和8年分は、給与の源泉徴収票の出し方が変わったことで、合計表を出す必要があるかどうかも変わりました。まず「自社は出す必要があるか」を確かめ、必要な場合に各欄を書く、という順で説明します。
目次
法定調書合計表とは
合計表は、次の6種類の法定調書をまとめて1枚で集計する様式です。法定調書を税務署に出すときは、作成した法定調書と合計表をあわせて出します(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第1章、2026年11月参照)。
- 給与所得の源泉徴収票
- 退職所得の源泉徴収票
- 報酬、料金、契約金及び賞金の支払調書
- 不動産の使用料等の支払調書
- 不動産等の譲受けの対価の支払調書
- 不動産等の売買又は貸付けのあっせん手数料の支払調書
合計表の中も、この6種類に対応して「1 給与」「2 退職」「3 報酬」「4 使用料」「5 譲受け」「6 あっせん」の欄に分かれています。
令和8年分から:合計表を出す会社・出さなくてよい会社
令和9年1月1日以後に提出する源泉徴収票については、市区町村に給与支払報告書を出すと、税務署に源泉徴収票を出したものとみなされます。令和8年分の源泉徴収票は、この扱いになります。国税庁のQ&Aは、合計表について次のように説明しています(出典: 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」問8、2026年11月参照)。
- 合計表は、法定調書を税務署に出す場合にあわせて出すものである。
- 市区町村に給与支払報告書を出した場合は、税務署への源泉徴収票の提出が不要になるため、合計表の提出も不要になる。
- ただし、合計表は6種類の法定調書の兼用様式なので、退職所得の源泉徴収票など、給与所得の源泉徴収票以外の5つの法定調書のいずれかを税務署に出すときは、引き続き合計表の提出が必要である。
- その場合、合計表には実際に税務署へ出す法定調書について書き、税務署に出さない給与所得の源泉徴収票の分は書かなくてよい。
| 自社の状況 | 合計表 | 書く欄 |
|---|---|---|
| 税務署に出す法定調書がない(給与は市区町村に給与支払報告書を出す。退職金・報酬などの調書もない) | 提出不要 | ― |
| 給与は給与支払報告書を出し、ほかに退職所得の源泉徴収票や支払調書を税務署に出す | 提出が必要 | 税務署に出す調書の欄だけ(「1 給与」の欄は書かない) |
| 給与所得の源泉徴収票を税務署に出す | 提出が必要 | 「1 給与」の欄を含めて書く |
なお、市区町村に給与支払報告書を出すときは、「給与支払報告書(総括表)」をあわせて市区町村に出す必要があります(同Q&A 問8)。合計表が不要になっても、総括表は別に必要です。
「5つの法定調書」を出す必要があるかの目安
税務署に出す必要があるかどうかは、法定調書ごとに決まっています。令和8年分の主な基準は次のとおりです(出典: 国税庁 同手引 第3章・第4章・第5章・第6章・第7章、2026年11月参照)。
| 法定調書 | 税務署に出す範囲(令和8年分) |
|---|---|
| 退職所得の源泉徴収票 | 居住者に払う退職手当等で、令和8年中に支払が確定したもののすべて。これまでは法人の役員に払う退職手当等だけが対象でしたが、令和8年分から範囲が広がりました。亡くなったことによる退職で退職手当等を払った場合は、別の調書(退職手当金等受給者別支払調書)になります。 |
| 報酬、料金、契約金及び賞金の支払調書 | 区分ごとに金額の基準があります。弁護士・税理士などへの報酬、原稿料、講演料などは、同じ人への年間の支払が5万円を超えるもの。外交員・集金人などの報酬、ホステスなどの報酬、広告宣伝のための賞金は50万円を超えるもの。金額は消費税を含めて判断しますが、消費税の額がはっきり分かれている場合は含めないで判断しても差し支えありません。(国税庁 タックスアンサー No.7431) |
| 不動産の使用料等の支払調書 | 同じ人への年間の支払が15万円を超えるもの。出すのは法人と不動産業者である個人です。法人に払う分は、賃借料を除く権利金・更新料などだけが対象です。 |
| 不動産等の譲受けの対価の支払調書 | 同じ人への年間の支払が100万円を超えるもの。出すのは法人と不動産業者である個人です。 |
| 不動産等の売買又は貸付けのあっせん手数料の支払調書 | 同じ人への年間の支払が15万円を超えるもの。出すのは法人と不動産業者である個人です。 |
たとえば、国内に住む従業員の退職金(死亡退職によるものを除く)を令和8年中に払った会社は、役員でなくても退職所得の源泉徴収票を税務署に出すことになるため、合計表も必要になります。海外に住む人(非居住者)への支払は、この記事の対象外です。使う調書が異なるため、国税庁の手引の「参考」や税務署で確認してください。
提出期限・提出先・出し方
- 期限:令和8年分は令和9年2月1日(月)まで。
- 提出先:所轄の税務署。郵送で出す場合は、税務署の事務をまとめて処理する「業務センター」あてに送ります。送り先は、国税庁の「税務署の内部事務のセンター化について」のページから、各国税局の業務センターの所在地を確認できます。
- 出し方:e-Tax、認定クラウド等、光ディスク等(CD・DVDなど)、書面の4つです。
(出典: 国税庁 同手引 第1章、2026年11月参照)
書面で出せない場合(30枚以上)
前々年に出すべきだった法定調書の枚数が30枚以上の法定調書は、e-Tax・認定クラウド等・光ディスク等のいずれかで出す必要があり、書面では出せません。令和9年1月以降に出す分から、基準が「100枚以上」から「30枚以上」に下がりました。令和9年に出す分は、令和7年中に出した枚数で判定します。判定は法定調書の種類ごとに行います(出典: 国税庁 同手引 第1章、2026年11月参照)。
用紙はどこにあるか
手書き用の用紙と記載要領は、国税庁の「給与所得の源泉徴収票(同合計表)」の手続ページに掲載されています。
令和8年9月の国税のシステム更改にあわせて、書面で税務署に出す法定調書の様式が変わっています。書面で出す場合は、国税庁のサイトからダウンロードした最新の様式を使ってください。手引で紹介されている6種類の法定調書は、e-Taxソフト(WEB版)で作成と提出ができます(出典: 国税庁 同手引 第1章、2026年11月参照)。
上の欄(提出者・区分)の書き方
合計表のいちばん上には、年分、提出先の税務署、提出年月日、提出者の「個人番号又は法人番号」「氏名又は名称」「住所又は所在地」「電話番号」「代表者氏名」「事業種目」、作成担当者、作成税理士の欄があります。作成税理士の「税理士番号」は、税務署からの連絡のために記載をお願いされている欄で、任意です。
間違えやすいのは、次の3つの番号の欄です(出典: 国税庁 同手引 第8章「給与所得の源泉徴収票等の法定調書合計表の書き方」、2026年11月参照)。
| 欄 | 書く内容 |
|---|---|
| 調書の提出区分 | 新規=1、追加=2、訂正=3、無効=4。初めて出すときは「1」です。書き漏れに注意します。 |
| 提出媒体 | 法定調書の種類ごとに、2桁の番号を書きます。電子=14、FD=15、MO=16、CD=17、DVD=18、書面=30、その他=99。市区町村に給与支払報告書を出し、税務署に給与所得の源泉徴収票を出さない場合、「1 給与」の欄は書きません。 |
| 本店一括 | 支店などの分を本店がまとめて光ディスク等で出す(本店等一括提出)場合は「1」、しない場合は「2」。 |
「1 給与所得の源泉徴収票合計表」の欄
この欄は、給与所得の源泉徴収票を税務署に出す場合に書きます。市区町村に給与支払報告書を出し、税務署に源泉徴収票を出さない場合は、書く必要がありません(出典: 国税庁 同手引 第8章、国税庁「【記載要領】給与所得の源泉徴収票等の法定調書合計表」、2026年11月参照)。
書く場合の決まりは次のとおりです。
- Ⓐ俸給、給与、賞与等の総額:支払が確定した給与等の総額。年の途中で入社した人が前の勤め先から受けた給与と、そこで引かれた税額は含めません。手引には「実際に提出する源泉徴収票についてのみ記載していただくことでも差し支えありません」という注があります。
- 人員:給与等の支払を受けた人の実際の人数(丙欄を使う日雇いの人は含めません)。通常は、作った源泉徴収簿の枚数と合います。毎月の納付書に書いた人員を足し上げた数ではありません。
- 左のうち、源泉徴収税額のない者:源泉徴収票の「源泉徴収税額」が0の人の数。
- Ⓑ源泉徴収票を提出するもの:税務署に出す源泉徴収票の人員・支払金額・源泉徴収税額の合計。こちらは、前の勤め先の給与と税額も含めて書きます。
記入のイメージ(仮の数字):従業員が5人で、うち1人が年の途中に入社し、前の勤め先で給与200万円・税額3万円があったとします。自社が5人に払った給与の合計が2,000万円、引いた税額の合計が60万円で、5人全員の源泉徴収票を税務署に出す場合、Ⓐは「人員5・支払金額20,000,000・源泉徴収税額600,000」、Ⓑは前の勤め先の分を足して「人員5・支払金額22,000,000・源泉徴収税額630,000」となります。
「2 退職所得の源泉徴収票合計表」の欄
令和8年分から、提出を省略できる範囲の決まりがなくなりました。そのため、「Ⓐ退職手当等の総額」と「Ⓑ Ⓐのうち、源泉徴収票を提出するもの」の両方に、退職手当等の支払を受けたすべての受給者(対象は居住者に払う退職手当等です)について、人員・支払金額・源泉徴収税額の合計を書きます(出典: 国税庁 同手引 第8章、2026年11月参照)。
「3 報酬、料金、契約金及び賞金の支払調書合計表」の欄
- 区分:原稿料・講演料等(1号)、弁護士・税理士等(2号)、診療報酬(3号)、外交員等(4号)などの区分ごとに書きます。
- 人員:支払を受けた相手が個人か、個人以外(法人など)かに分けて、実際の人数を書きます。「Ⓐ計」の「実」には、各区分を通じた実際の人数を書きます。
- 支払金額・源泉徴収税額:区分ごとに、すべての報酬・料金等について書きます。手引には「実際に提出する支払調書についてのみ記載していただくことでも差し支えありません」という注があります。
- Ⓑ Ⓐのうち、支払調書を提出するもの:この合計表と一緒に出す支払調書の分の合計を書きます。
記入のイメージ(仮の数字):税理士(個人)1人に年66万円、司法書士法人1社に年11万円を払った場合、「弁護士、税理士等の報酬又は料金(2号該当)」の行に、人員「個人1・個人以外1」、支払金額「770,000」と書き、源泉徴収税額には実際に引いた税額の合計を書きます。
(出典: 国税庁 同手引 第8章、国税庁「【記載要領】給与所得の源泉徴収票等の法定調書合計表」、2026年11月参照)
「4 使用料等」「5 譲受けの対価」「6 あっせん手数料」の欄
3つとも考え方は同じです。「Ⓐ総額」に、その年に支払が確定した金額の総額と支払先の人員を書き、「Ⓑ Ⓐのうち、支払調書を提出するもの」に、実際に出す支払調書の分の合計を書きます。Ⓐは、手引の注のとおり、実際に出す支払調書の分だけを書くことでも差し支えありません。
- 「5 譲受けの対価」で、資産の移転に伴う補償金がある場合は総額に含め、補償金を「摘要」欄に書きます。
- 「6 あっせん手数料」で、あっせん手数料の内容を「不動産の使用料等の支払調書」や「不動産等の譲受けの対価の支払調書」に書いて出したために、あっせん手数料の支払調書を省略した場合は、その支払先の人員と支払金額の合計を「摘要」欄に書きます。
(出典: 国税庁 同手引 第8章、2026年11月参照)
手書きで書くときの注意
合計表は機械で読み取られます。記載要領と手引は、次の点を挙げています。
- 黒のボールペンで、記載欄の枠からはみ出さないように書く。
- 金額の欄に「¥」や「円」を書かない。
- 書き間違えたら二重線で消し、できるだけその欄の枠の中に正しい内容を書き直す。枠の中に書けないときは、使っていない空欄に正しい内容を書き、本来の欄を矢印で示す。
- 「同上」や「〃」は使わず、すべての内容を書く。
- 税務署整理欄には何も書かない。
(出典: 国税庁「【記載要領】給与所得の源泉徴収票等の法定調書合計表」、国税庁 同手引 第8章、2026年11月参照)
出したあとで間違い・出し漏れに気づいたとき
内容が間違っていたとき(書面の場合)
- 先に出した法定調書と同じ内容のものを作り、「無効区分」欄に「1」(無効)を書く。
- 無効にした法定調書の支払金額などを書いた合計表を作り、「調書の提出区分」欄に「4」(無効)を書く。
- 正しい内容の法定調書を作り、「無効区分」欄に「0」を、「摘要」欄に「訂正分」と書く。
- 訂正分の法定調書の支払金額などを書いた合計表を作り、「調書の提出区分」欄に「3」(訂正)を書く。
合計表は、無効分と訂正分のそれぞれについて、無効にする箇所・訂正する箇所だけを書いて出します。
出し漏れがあったとき
- 追加する法定調書を作り、「無効区分」欄に「0」を、「摘要」欄に「追加分」と書く。
- 追加分の支払金額などを書いた合計表を作り、「調書の提出区分」欄に「2」(追加)を書く。合計表には追加する箇所だけを書く。
e-Taxの場合は、無効分の法定調書と合計表を送信し、続けて訂正分の法定調書と合計表を送信します(出典: 国税庁 同手引 第9章「法定調書の訂正・追加について」、2026年11月参照)。
よくある質問
従業員に給与を払っているだけの小さな会社です。合計表は出しますか?
市区町村に給与支払報告書を出し、ほかに税務署へ出す法定調書(退職所得の源泉徴収票や支払調書)がなければ、令和8年分の合計表の提出は不要です。国税庁のQ&Aは、給与支払報告書を市区町村に出した場合は「合計表の提出も不要となります」と説明しています。市区町村へは、給与支払報告書と総括表を出します。
顧問の税理士に報酬を払っています。合計表は必要ですか?
同じ税理士への年間の支払が5万円を超えると、「報酬、料金、契約金及び賞金の支払調書」を税務署に出す範囲に入ります。支払調書を出すので、合計表もあわせて出します。国税庁のタックスアンサーも、この支払調書は合計表とともに出すよう案内しています。
令和8年中に従業員へ退職金を払いました。合計表は必要ですか?
亡くなったことによる退職(死亡退職)を除き、国内に住む従業員(居住者)への退職金で令和8年中に支払が確定したものは、退職所得の源泉徴収票と合計表の提出が必要です。死亡退職の場合は「退職手当金等受給者別支払調書」の対象になるため、別の手続を確認してください。令和8年分から、退職所得の源泉徴収票は、役員に限らず税務署に出すことになりました。退職所得の源泉徴収票を出すので、合計表もあわせて出します。「1 給与」の欄は、税務署に給与所得の源泉徴収票を出さないなら書きません。
ほかの法定調書を出すとき、合計表の給与の欄は空欄でよいですか?
合計表は、税務署に出す法定調書とあわせて出します。税務署に出す法定調書がなければ、合計表も不要です。国税庁の記載要領は、「1 給与所得の源泉徴収票合計表」の欄について、市区町村に給与支払報告書を出し、税務署に出す給与所得の源泉徴収票がない場合は「記載不要」としています。上の「提出媒体」の「1 給与」の欄も書きません。
提出期限はいつですか?
令和8年分は、令和9年2月1日(月)です。給与支払報告書の提出先は各市区町村です。
書面で出してもよいですか?
前々年に出すべきだった枚数が30枚以上の法定調書は、書面では出せません。令和9年に出す分は、令和7年中に出した枚数で、法定調書の種類ごとに判定します。30枚に満たない法定調書は書面でも出せます。
参照した公式情報(2026年11月参照)
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第1章 提出期限等、第8章 合計表の書き方、第9章 訂正・追加)
- 国税庁「【記載要領】給与所得の源泉徴収票等の法定調書合計表」(PDF)
- 国税庁「給与所得の源泉徴収票(同合計表)」
- 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」(PDF)
- 国税庁「源泉徴収票のみなし提出の特例 特設ページ」
- 国税庁「税務署の内部事務のセンター化について」
- 国税庁 タックスアンサー No.7431「『報酬、料金、契約金及び賞金の支払調書』の提出範囲と提出枚数等」
この記事は国税庁の公開資料を整理したもので、個別の税務判断を行うものではありません。自社がどの法定調書を出す必要があるか迷う場合は、税務署の相談窓口または税理士に確認してください。
🧰 お困りごとの解決に



最近更新した記事
 原宿のスクイーズ専門店「日本スクイーズセンター」に行ってきた|メロジョイは売ってる?場所・営業時間と買った7点(合計12,860円)(2026年11月)この記事の要点 2026年11月14日(土)、家族で原宿のスクイーズ専門店「日本スクイーズセンター」(スクセン)に行き、…
 SoftBank 光 解約時の機器返却先と送料|NTT機器との違いと返却期限💡 結論(要点まとめ)SoftBank 光の通常解約後の機器返却手順を整理。ソフトバンク提供機器の市川市…
 おんなの駅(なかゆくい市場)でお土産を買った感想|三矢本舗のサーターアンダギー、値段と混み具合、沖縄から持ち出せない野菜の注意(2026年11月)この記事の要点 恩納村の「おんなの駅 なかゆくい市場」に、那覇空港へ向かう途中で寄りました(2026年11月11日)。店…
 OneDriveのパソコンリンク解除手順とファイルが消えるのを防ぐ事前設定💡 結論(要点まとめ)パソコンのOneDriveリンク解除手順を分かりやすく解説。リンク解除を行ってもク…
 トンデミ平和島のワンピース「ONE PIECE PIRATES CRISIS」に行ってきた|料金とトンデミ利用者の割引、待ち時間、8歳2人の感想トンデミ平和島のワンピースの体験型アトラクション「ONE PIECE PIRATES CRISIS」で8歳の2人が遊びま…
Google 検索でハウスケアラボの記事を見つけやすくするには、Google の「優先ソース」にハウスケアラボを追加できます(Google のページが開きます)。