
運営責任者:宇井和朗(株式会社アシスト 代表取締役) プロフィール
この記事の要点
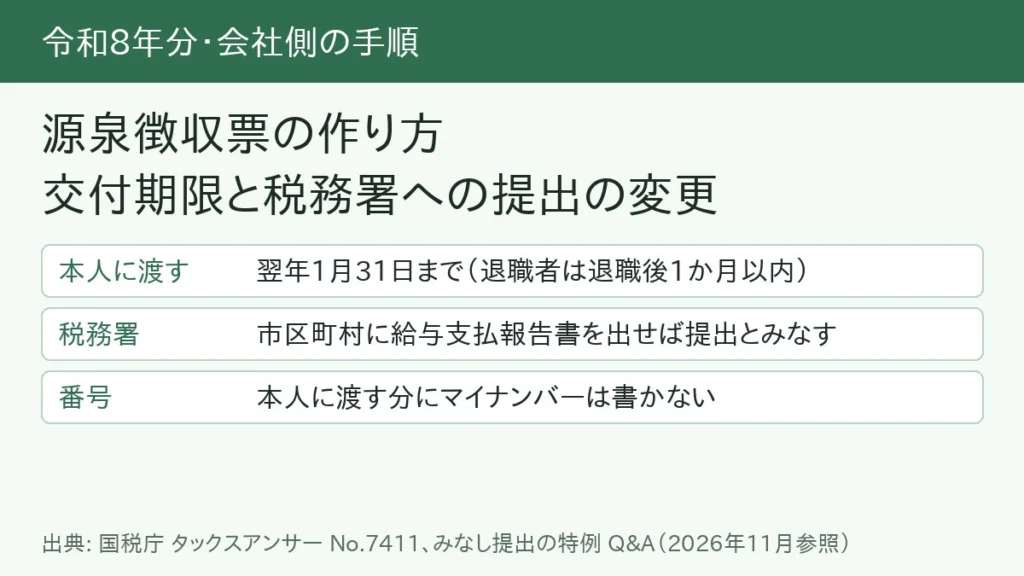
- 源泉徴収票は、給与を支払ったすべての人に渡します。令和8年分の期限は令和9年2月1日(月)です。年の途中で退職した人には、退職の日以後1か月以内に渡します。本人に渡す分には、マイナンバーと法人番号を書きません。
- 令和8年分から、税務署への出し方が変わりました。市区町村に「給与支払報告書」を出せば、税務署に源泉徴収票を出したものとみなされます。作るのは、本人に渡す源泉徴収票1枚と、市区町村に出す給与支払報告書1枚の計2枚です。
- 書く内容は、年末調整をした人としなかった人で変わります。「給与所得控除後の金額」「所得控除の額の合計額」「基礎控除の額」などは、年末調整をした人だけ書きます。
- 用紙は国税庁のサイトにあります。本人に渡す用紙は、市区町村に出す給与支払報告書と一緒に作れる様式が公開されています。
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章、国税庁 タックスアンサー No.7411、2026年11月参照)
この記事は、従業員やアルバイトに給与を払っている会社・個人事業主の担当者向けに、「給与所得の源泉徴収票」を作る手順をまとめたものです。令和8年分は、税務署への提出のしかたが大きく変わった最初の年です。国税庁の公開資料に書かれていることだけを、作業の順番に並べました。
源泉徴収票を受け取る側(従業員)の読み方は、源泉徴収票の見方の記事にまとめています。
目次
誰に、いつまでに渡すのか
源泉徴収票は、給与等を支払ったすべての人について作り、本人に渡します。令和8年分について、国税庁の手引は次のように案内しています。
| 相手 | 渡す期限 |
|---|---|
| 年末まで在籍している人 | 令和9年2月1日まで |
| 年の途中で退職した人 | 退職の日以後1か月以内 |
国税庁のタックスアンサーは、一般的な期限を「その年の翌年の1月31日まで」と案内しています。令和9年1月31日は日曜日で、令和8年分の手引は期限を令和9年2月1日と示しています。
- 市区町村に出す範囲に入らない人(年の途中で退職して、支払金額が30万円以下の人)にも、本人への交付は必要です。
- 「すべての受給者」には、国内に住所がある、または1年以上居所がある居住者の外国人従業員も含まれます。
- 紙で渡すほかに、電子データで渡すこと(電子交付)もできます。本人の承諾を得るなどの要件があり、本人から請求があれば紙で渡さなければなりません。
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章 5 その他の注意事項、国税庁 タックスアンサー No.7411、2026年11月参照)
令和8年分から変わったこと(税務署への提出)
令和9年1月1日以後に提出すべき源泉徴収票(令和8年分以後の源泉徴収票)は、市区町村に給与支払報告書を出せば、税務署に出したものとみなされます。国税庁はこれを「源泉徴収票のみなし提出の特例」と呼んでいます。令和7年分以前の源泉徴収票は対象外です。
この特例を受ける場合、税務署提出用の源泉徴収票を作る必要はありません。国税庁の手引は、「給与所得の源泉徴収票」を本人に渡す分として1枚、「給与支払報告書」を市区町村に出す分として1枚、計2枚を作ると説明しています。
| 項目 | 令和7年分まで | 令和8年分から |
|---|---|---|
| 税務署への源泉徴収票 | 提出範囲に入る人の分を税務署に提出 | 市区町村に給与支払報告書を出せば、税務署に出したものとみなされる(税務署提出用を作って出す必要はない) |
| 提出範囲 | 年末調整をした一般の従業員は支払金額500万円超、役員は150万円超など、区分ごとに金額の基準があった | 年の途中で退職した人で支払金額が30万円以下の場合を除く、すべての給与等(給与支払報告書と同じ範囲) |
| 法定調書合計表 | 源泉徴収票と一緒に税務署に提出 | 源泉徴収票を税務署に出さないなら、その分の合計表も不要。ただし、退職所得の源泉徴収票や報酬の支払調書など、ほかの法定調書を税務署に出すときは合計表が必要 |
| 本人への交付 | 必要 | 必要(変わらない) |
(出典: 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」問1・問3・問7・問8、2026年11月参照)
市区町村への出し方と、気をつける点
- 給与支払報告書は、eLTAX・光ディスク等・書面のどれで出しても、税務署に出したものとみなされます。
- 逆はみなされません。源泉徴収票を税務署に出しても、市区町村に給与支払報告書を出したことにはなりません。給与支払報告書は別に市区町村へ出す必要があります。
- 市区町村に出した給与支払報告書の内容は、市区町村で入力などをしたあと、税務署にデータで連携されます。
- 市区町村に出したあと、税務署から「みなし提出がされました」という通知は届きません。eLTAXで出した場合は、メッセージボックスの「申告受付完了通知」で提出の完了を確認できます。
- 税務署への提出義務そのものは残っています。内容の確認のため、税務署から連絡が来る場合があると国税庁は説明しています。
- 給与支払報告書を市区町村に出すときは、「給与支払報告書(総括表)」も一緒に出します。
- eLTAXで出した給与支払報告書は、令和9年2月以降、従業員が確定申告をするときのマイナポータル連携の対象になります。
(出典: 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」問1・問4・問6・問8・問13・問14・問15、2026年11月参照)
給与支払報告書の提出先は、原則として従業員の令和9年1月1日現在の住所地の市区町村です。年の途中で退職した人の分は、退職時の住所地の市区町村に出します(退職した人への支払金額が30万円以下の場合は、提出を省略できます)。令和8年分の提出期限は、どちらも令和9年2月1日(月)です。(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章、2026年11月参照)
年の途中で退職した人の源泉徴収票は、法令上は退職の日以後1か月以内に税務署に出すこととされていますが、運用上、翌年1月末までにほかの人の分とまとめて出してよいとされています。この扱いは、みなし提出の特例でも同じです。(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章、2026年11月参照)
用紙はどこにあるか
用紙は、国税庁の「F1-1 給与所得の源泉徴収票(同合計表)」のページに掲載されています。
| 用紙 | 使う場面 |
|---|---|
| 給与所得の源泉徴収票(受給者交付用) | 本人に渡す分。様式は従来から変わっていません |
| 【入力用】【手書用】給与支払報告書(個人別明細書)・給与所得の源泉徴収票(受給者交付用) | 市区町村に出す給与支払報告書と、本人に渡す源泉徴収票を同時に作れる様式。令和8年分は、通常この2枚を作ります |
| 給与所得の源泉徴収票(税務署提出用) | 税務署に書面で出す場合だけ使います。令和8年8月に書面の様式が変わったため、最新の様式を使います。みなし提出の特例を受ける場合は作りません |
国税庁は、受給者交付用の様式以外で源泉徴収票を渡すと、従業員がスマホで確定申告書等作成コーナーを使うときに「カメラで読取る」機能で読み取れない可能性がある、と注意しています。本人に渡す分は、受給者交付用の様式で作るのが安全です。
(出典: 国税庁「F1-1 給与所得の源泉徴収票(同合計表)」、2026年11月参照)
作る前にそろえるもの
国税庁の手引の記載例は、次の書類から必要な事項を転記すると説明しています。
- 給与所得に対する源泉徴収簿(「年末調整」欄)
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書
- 給与所得者の保険料控除申告書
- 年の途中で入社した人は、前の勤務先が退職時に発行した源泉徴収票(前の勤務先の給与を合わせて年末調整をした場合)
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章 記載例1・記載例2、2026年11月参照)
各欄の書き方(本人に渡す分・給与支払報告書)
書く内容は、年末調整をした人かどうかで変わります。国税庁の手引は税務署提出用の様式で書き方を示し、本人に渡す分(受給者交付用)と給与支払報告書で違う点を「受給者交付用、給与支払報告書の場合」として添えています。ここでは、本人に渡す分と給与支払報告書の書き方をまとめます。
| 欄 | 書く内容 | 年末調整をしていない人 |
|---|---|---|
| 住所又は居所 | 令和9年1月1日現在(途中で退職した人は退職時)の住所または居所 | 書く |
| 個人番号 | 本人に渡す源泉徴収票には書きません。市区町村に出す給与支払報告書には、受給者のマイナンバーを書きます | 同じ |
| 種別 | 俸給、給料、賞与など | 書く |
| 支払金額 | 令和8年中に支払が確定した給与等の総額。作成日に未払の分があれば、その額を内書きします。前の勤務先の給与を合わせて年末調整をした場合は、その金額も含めます | 書く |
| 給与所得控除後の金額(調整控除後) | 「年末調整のしかた」の表で求めた金額 | 書かない |
| 所得控除の額の合計額 | 社会保険料控除、生命保険料控除、配偶者控除、扶養控除、基礎控除などの合計額 | 書かない |
| 源泉徴収税額 | 年末調整をしたあとの所得税と復興特別所得税の合計額 | 令和8年中に源泉徴収すべき所得税と復興特別所得税の合計額を書く |
| (源泉)控除対象配偶者の有無等 | 控除対象配偶者がいる場合は「有」欄に○を付けます | 源泉控除対象配偶者がいる場合に○を付ける |
| 配偶者(特別)控除の額 | 配偶者控除等申告書に基づいて控除した額 | 書かない |
| 控除対象扶養親族等の数 | 「特定」「老人」「その他」「特親」の欄に人数を書きます | 扶養控除等申告書の記載に応じて書く |
| 16歳未満扶養親族の数 | 扶養親族のうち16歳未満の人数 | 扶養控除等申告書の記載に応じて書く |
| 社会保険料等の金額 | 給与から控除した社会保険料の金額と、保険料控除申告書に基づいて控除した社会保険料・小規模企業共済等掛金の合計額。小規模企業共済等掛金は内書きします | 給与から控除した社会保険料の金額を書く |
| 生命保険料の控除額 | 保険料控除申告書に基づいて控除した額。支払った生命保険料の内訳(新・旧・介護医療・新個人年金・旧個人年金)は「生命保険料の金額の内訳」の各欄に書きます | 書かない |
| 地震保険料の控除額 | 保険料控除申告書に基づいて控除した額。平成18年12月31日までに結んだ長期損害保険契約等の分が含まれる場合は、「旧長期損害保険料の金額」欄に令和8年中に支払った金額を書きます | 書かない |
| 住宅借入金等特別控除の額 | 年末調整で住宅借入金等特別控除申告書に基づいて計算した額。該当する人は「住宅借入金等特別控除の額の内訳」の欄(適用数、控除可能額、居住開始年月日、控除区分、年末残高)も書きます。区分の書き方は手引の第2章に表があります | 書かない |
| 基礎控除の額 | 基礎控除申告書から転記します。基礎控除の適用がない場合は「0」と書きます | 書かない |
| 配偶者の合計所得 | 配偶者控除・配偶者特別控除を受けた場合の、配偶者の令和8年中の合計所得金額 | 源泉控除対象配偶者がいる場合は、扶養控除等申告書の「所得の見積額」を書く |
| 未成年者・本人が障害者・寡婦・ひとり親・勤労学生などの欄 | 当てはまる欄に○を付けます | 同じ |
| 中途就・退職 | 年の途中で入社・退職した人は、当てはまる欄に○を付け、年月日を書きます | 同じ |
| 支払者 | 住所(所在地)、氏名または名称、電話番号。本人に渡す源泉徴収票には、マイナンバー・法人番号を書きません | 同じ |
手引は、特に断りのない限り、令和8年12月1日以降に年末調整を行った場合の書き方を示しています。「年末調整をしていない人」の列は、手引で「年末調整をした受給者のみ」と示されている欄を「書かない」としています。
控除対象配偶者や控除対象扶養親族等の氏名を書く欄と「16歳未満の扶養親族」の欄は、扶養控除等申告書の記載に応じて、年の途中で退職した人に渡す源泉徴収票にも書く必要があると、手引は注意しています。
マイナンバーの扱いは、本人に渡す分と給与支払報告書で違います
- 本人に渡す源泉徴収票:受給者・配偶者・扶養親族のマイナンバーも、支払者のマイナンバー・法人番号も書きません。
- 市区町村に出す給与支払報告書:受給者や控除対象扶養親族等のマイナンバーを書きます。手引は、給与支払報告書には16歳未満の扶養親族のマイナンバーも書くことになっていると注意しています。
「控除対象扶養親族等の数」の4つの欄
| 欄 | 数える人 |
|---|---|
| 特定 | 特定扶養親族 |
| 老人 | 老人扶養親族。そのうち、本人または配偶者の直系尊属で同居している人の数は、内数の欄に書きます |
| その他 | 特定扶養親族・老人扶養親族以外の控除対象扶養親族 |
| 特親 | 特定親族(生計を一にする19歳以上23歳未満の親族等で、合計所得金額が62万円超123万円以下の人) |
それぞれの欄は、主たる給与の支払者が控除した人数を書く欄と、従たる給与の支払者が控除した人数を書く欄に分かれています。配偶者が老人控除対象配偶者に当たる場合は、「(源泉)控除対象配偶者の有無等」の「老人」欄に○を付けます。
手引の記載例:前の勤務先の給与を合わせて年末調整をした場合
手引の記載例2は、令和8年4月1日に入社した人について、前の勤務先が退職時に発行した源泉徴収票の金額(支払金額1,095,000円、源泉徴収税額15,180円、社会保険料169,722円)を含めて年末調整をした例です。この場合、「支払金額」「社会保険料等の金額」には前の勤務先の分を含めた金額を書き、摘要欄に前の勤務先の所在地・名称、退職した年月日、前の勤務先の支払金額・源泉徴収税額・社会保険料の金額を書きます。前の勤務先の給与を合わせていない場合、これらの記載はありません。
税務署提出用の様式では、○を付ける代わりに「1」「2」の数字で書く欄があります。税務署提出用を作る場合は、手引の各欄の説明と記載要領を確認してください。
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章 3 各欄の記載要領、2026年11月参照)
摘要欄に書くこと
基礎控除の額や、本人が障害者・ひとり親などに当たるかどうかは、専用の欄に書きます。摘要欄に書くのは、主に次の場合です。
- 年の途中で入社した人で、前の勤務先の給与を合わせて年末調整をした場合:前の勤務先の所在地と名称、前の勤務先を退職した年月日、前の勤務先が支払った給与等の金額・徴収した所得税と復興特別所得税の合計額・給与から控除した社会保険料の金額
- 控除対象扶養親族等や16歳未満の扶養親族が5人以上いる場合:5人目以降の氏名
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例を使った場合:「租税特別措置法第41条の15の5第1項適用」と書きます
- 住宅借入金等特別控除の適用が3つ以上ある場合:3回目以降の居住開始年月日など
- 同じ年に同じ会社で入社と退職の両方があった場合:「中途就」と書きます
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章 3 各欄の記載要領「摘要」、2026年11月参照)
手書きで税務署提出用を作るときの注意
税務署提出用の様式を手書きで作る場合について、国税庁の記載要領には、機械で読み取るための注意書きがあります。
- 黒のボールペンで、枠からはみ出さないように書く
- 金額の欄に「¥」や「円」を書かない
- 間違えたときは二重線で消し、できるだけ同じ枠の中に正しい内容を書き直す
- 「同上」や「〃」は使わず、すべての内容を書く
(出典: 国税庁「【記載要領】給与所得の源泉徴収票」、2026年11月参照)
出したあとに間違いに気づいたとき
令和8年分は、正しい内容に直した給与支払報告書を市区町村に出し直します。直した給与支払報告書を市区町村に出せば、税務署にも訂正した源泉徴収票を出したものとみなされるため、税務署に別に出す必要はありません。
- eLTAXで出した場合:提出区分を「訂正」にして、もう一度出します。
- 光ディスク等や書面で出した場合:訂正の方法は市区町村ごとに違うため、提出先の市区町村に確認します。
- 令和7年分以前の源泉徴収票は、この特例の対象外です。無効分と訂正分の源泉徴収票を税務署に出し、給与支払報告書にも同じ誤りがあれば、訂正分を市区町村に出します。
(出典: 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」問11・問12、2026年11月参照)
電子での提出が義務になる場合
前々年に提出すべきだった源泉徴収票が30枚以上の場合は、電子的な方法で出す義務があります。給与支払報告書も、同じ基準でeLTAXまたは光ディスク等で出す義務があります。
枚数の数え方には注意が必要です。国税庁は、令和9年1月以後も「改正前の提出範囲」で税務署に提出すべきだった枚数で判定する、と説明しています。市区町村に給与支払報告書を出して、みなし提出になった分も、枚数に含まれます。
国税庁のQ&Aには次の例があります。
- 令和9年に、支払金額600万円で年末調整済みの給与支払報告書を50枚出した場合:枚数は50枚と判定され、令和11年は電子で出す義務があります。
- 令和9年に、支払金額600万円で年末調整済みの20枚と、支払金額40万円で乙欄適用の15枚を出した場合:改正前の範囲に入るのは20枚だけなので、令和11年は電子で出す義務はありません。
(出典: 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」問9、2026年11月参照)
令和8年分の作業の順番
- 年末調整の対象になる人は、年末調整を行って税額を確定させます。年末調整をしなかった人(扶養控除等申告書を出していない乙欄の人、年の途中で退職して年末調整の対象にならなかった人など)は、令和8年中の支払金額と源泉徴収税額などを集計します。年の途中で退職した人でも年末調整の対象になる場合があるため、対象かどうかは国税庁のタックスアンサー No.2665「年末調整の対象となる人」で確認します。
- 本人に渡す源泉徴収票と、市区町村に出す給与支払報告書を作ります。国税庁に、2枚を同時に作れる様式があります。
- 源泉徴収票を本人に渡します。期限は令和9年2月1日まで、年の途中で退職した人は退職の日以後1か月以内です。
- 令和9年2月1日(月)までに、給与支払報告書と総括表を市区町村に出します。提出先は、令和9年1月1日現在の住所地の市区町村です。年の途中で退職した人の分は退職時の住所地の市区町村に出し、支払金額が30万円以下なら省略できます。
- 退職所得の源泉徴収票や報酬の支払調書など、ほかの法定調書を税務署に出す場合は、その分の法定調書合計表を付けて、令和9年2月1日(月)までに税務署に出します。
(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第1章・第2章、国税庁「みなし提出の特例に関するQ&A(令和8年4月)」問8、2026年11月参照)
よくある質問
源泉徴収票は税務署に出さなくてよくなったのですか?
令和8年分からは、市区町村に給与支払報告書を出せば、税務署に源泉徴収票を出したものとみなされます。税務署への提出義務そのものがなくなったわけではなく、給与支払報告書を出すことで果たされる、という仕組みです。(出典: 国税庁「みなし提出の特例に関するQ&A」問1・問15、2026年11月参照)
本人に渡す源泉徴収票にマイナンバーは書きますか?
書きません。本人に渡す源泉徴収票には、マイナンバーと法人番号を記載しないと国税庁は案内しています。(出典: 国税庁 タックスアンサー No.7411、2026年11月参照)
年の途中で辞めたアルバイトにも源泉徴収票は必要ですか?
必要です。本人への交付は、支払金額にかかわらず、すべての受給者が対象です。年の途中で退職した人には、退職の日以後1か月以内に渡します。市区町村への給与支払報告書は、退職した人への支払金額が30万円以下の場合、提出を省略できます。(出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章、2026年11月参照)
令和8年の途中で退職した人の分も、新しい仕組みの対象ですか?
対象として扱えます。国税庁のQ&Aは、年の途中で退職した人の源泉徴収票について、運用上、翌年1月末までにほかの人の分とまとめて出してよいとしています。そのうえで、令和8年の途中で退職した人の分も、令和9年1月1日以後に出す場合は「令和9年1月1日以後に提出すべき」ものとして扱って差し支えない、と説明しています。本人への交付が退職の日以後1か月以内である点は変わりません。(出典: 国税庁「みなし提出の特例に関するQ&A」問2、国税庁 タックスアンサー No.7411、2026年11月参照)
法定調書合計表は出さなくてよいですか?
給与所得の源泉徴収票を税務署に出さない場合、その分の合計表は不要です。ただし、退職所得の源泉徴収票、報酬・料金の支払調書、不動産の使用料等の支払調書など、ほかの法定調書を税務署に出すときは、合計表が引き続き必要です。その場合、合計表には実際に税務署に出す法定調書のことだけを書きます。(出典: 国税庁「みなし提出の特例に関するQ&A」問8、2026年11月参照)
参照した公式情報(2026年11月参照)
- 国税庁 タックスアンサー No.7411「『給与所得の源泉徴収票』の提出範囲と提出枚数等」
- 国税庁「F1-1 給与所得の源泉徴収票(同合計表)」
- 国税庁「【記載要領】給与所得の源泉徴収票」(PDF)
- 国税庁「源泉徴収票のみなし提出の特例 特設ページ」
- 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)」(PDF)
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第2章 給与所得の源泉徴収票(給与支払報告書)PDF)
この記事は国税庁の公開資料を整理したもので、個別の税務判断を行うものではありません。判断に迷う場合は、税務署の相談窓口または税理士に確認してください。
🧰 お困りごとの解決に



最近更新した記事
 原宿のスクイーズ専門店「日本スクイーズセンター」に行ってきた|メロジョイは売ってる?場所・営業時間と買った7点(合計12,860円)(2026年11月)この記事の要点 2026年11月14日(土)、家族で原宿のスクイーズ専門店「日本スクイーズセンター」(スクセン)に行き、…
 SoftBank 光 解約時の機器返却先と送料|NTT機器との違いと返却期限💡 結論(要点まとめ)SoftBank 光の通常解約後の機器返却手順を整理。ソフトバンク提供機器の市川市…
 おんなの駅(なかゆくい市場)でお土産を買った感想|三矢本舗のサーターアンダギー、値段と混み具合、沖縄から持ち出せない野菜の注意(2026年11月)この記事の要点 恩納村の「おんなの駅 なかゆくい市場」に、那覇空港へ向かう途中で寄りました(2026年11月11日)。店…
 OneDriveのパソコンリンク解除手順とファイルが消えるのを防ぐ事前設定💡 結論(要点まとめ)パソコンのOneDriveリンク解除手順を分かりやすく解説。リンク解除を行ってもク…
 トンデミ平和島のワンピース「ONE PIECE PIRATES CRISIS」に行ってきた|料金とトンデミ利用者の割引、待ち時間、8歳2人の感想トンデミ平和島のワンピースの体験型アトラクション「ONE PIECE PIRATES CRISIS」で8歳の2人が遊びま…
Google 検索でハウスケアラボの記事を見つけやすくするには、Google の「優先ソース」にハウスケアラボを追加できます(Google のページが開きます)。