
運営責任者:宇井和朗(株式会社アシスト 代表取締役) プロフィール
この記事の要点
- 火災の補償だけの保険料は、原則として年末調整で控除できません。以前あった「損害保険料控除」は平成19年分から廃止され、いま控除の対象になるのは、地震などによる損害を補償する部分の保険料(地震保険料)です。ただし、条件を満たす古い長期の損害保険には経過措置があります。
- 地震保険料控除の額は、その年に支払った地震保険料の全額で、上限は5万円です。平成18年12月31日までに契約した満期返戻金つきの長期の損害保険(旧長期損害保険)は、条件を満たせば最高1万5,000円まで対象にできます。両方ある場合も、合計の上限は5万円です。
- 申告書に書く金額は、保険会社などが発行した控除証明書で確認します。地震保険料は金額の多い少ないにかかわらず、証明書の提出か提示が必要です。
- 書く用紙は「給与所得者の保険料控除申告書」の地震保険料控除の欄です。その年最後の給与を受け取る日の前日までに、勤務先へ出します。
令和8年分の年末調整について、国税庁の資料(2026年11月参照)をもとに整理しています。
年末調整の時期になると、「火災保険の証明書は出すのか」「地震保険はいくら控除されるのか」で手が止まりがちです。この記事では、国税庁のタックスアンサーと「年末調整のしかた」、保険料控除申告書の記載例をもとに、対象になる保険料、控除額の計算、証明書の見方、申告書の書き方を順にまとめます。
目次
火災保険は年末調整で控除できる?
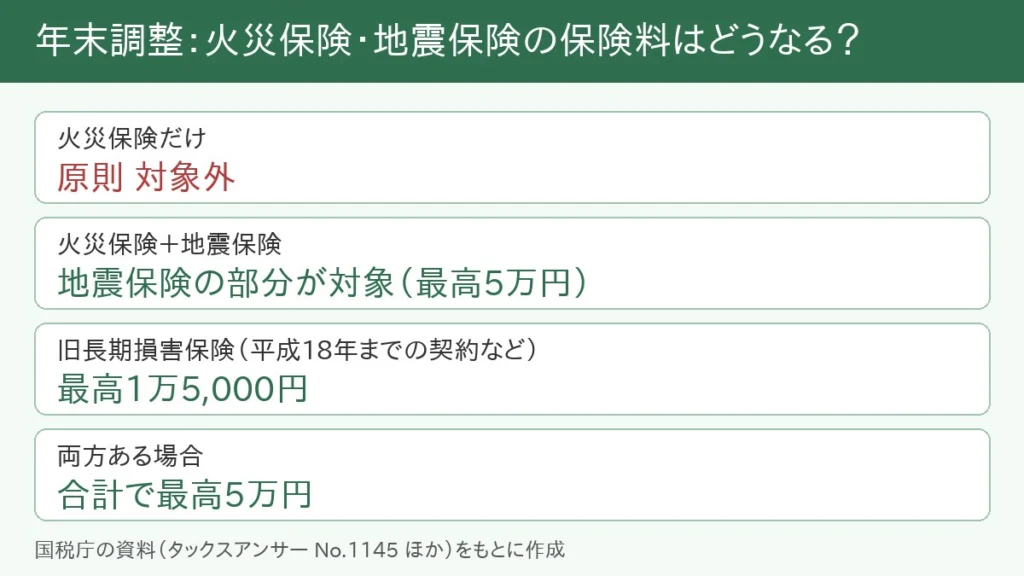
火災の補償だけの保険料は、原則として控除の対象になりません(下の表の3行目の経過措置を除きます)。国税庁のタックスアンサーは、平成18年の税制改正で、平成19年分から損害保険料控除が廃止されたと説明しています。代わりに設けられているのが地震保険料控除で、対象は「地震等損害部分の保険料または掛金」です(出典: 国税庁 タックスアンサー No.1145「地震保険料控除」、2026年11月参照)。
火災保険に地震保険を付けている場合は、地震保険の部分の保険料だけが対象です。保険料控除申告書の裏面も、対象を「保険料や掛金のうち地震等損害部分の保険料や掛金」としています。
| 加入している保険 | 年末調整での扱い |
|---|---|
| 火災保険だけ(地震保険なし) | 対象外 |
| 火災保険+地震保険 | 地震保険の部分の保険料が対象 |
| 平成18年12月31日までに契約した、満期返戻金つきで期間10年以上の損害保険(契約の変更なし) | 旧長期損害保険料として対象(最高1万5,000円) |
自分の保険料が対象かどうかは、保険会社などから届く証明書で確認できます(出典: 国税庁 タックスアンサー No.1146「地震保険料控除の対象となる保険や共済の契約」、2026年11月参照)。
対象になる保険料の条件
「年末調整のしかた」は、対象になる地震保険料を次のように説明しています。3つの条件に分けると確認しやすくなります。
- 何にかけた保険か:あなた、またはあなたと生計を一にする親族が所有し、常時住んでいる家屋か、これらの人が所有する生活に通常必要な家財(家具・じゅう器・衣服など)を対象にした保険・共済であること。
- 何を補償するか:地震・噴火・これらによる津波を原因とする火災、損壊、埋没、流失による損害を補償する契約であること。
- だれが払ったか:あなた本人が、その年のうちに支払った保険料であること。
(出典: 国税庁「令和8年分 年末調整のしかた」2-3 保険料控除申告書の受理と内容の確認、同「令和8年分 給与所得者の保険料控除申告書」裏面、2026年11月参照)
契約の種類
損害保険会社の保険だけでなく、共済も対象に入ります。タックスアンサー No.1146 は、損害保険会社の損害保険契約のほか、農業協同組合の建物更生共済契約・火災共済契約、消費生活協同組合連合会の火災共済契約・自然災害共済契約、財務大臣の指定した火災共済契約・自然災害共済契約などを挙げ、これらに附帯して結ぶ契約、またはこれらと一体となって効力を持つ契約が対象だとしています。加入している共済が当てはまるかは、共済から届く証明書で確認してください。
賃貸・店舗併用住宅の場合
- 賃貸住宅:条件は、家屋だけでなく「生活に通常必要な家財」にかけた保険も含みます。自分や家族の家財にかけた保険に地震保険の部分があれば、その部分の保険料が条件に入ります。
- 店舗併用住宅など:住まいと事業の両方に使っている家屋は、住まいとして使っている部分だけが対象です。ただし、家屋全体のおおむね90%以上を住まいとして使っているときは、支払った地震保険料の全額を対象として差し支えないとされています(出典: 国税庁 所得税基本通達 77-2、77-5、77-6、2026年11月参照)。
支払った金額から差し引くもの
剰余金の分配や割戻金を受け取った場合、またはそれらを保険料の払込みに充てた場合は、その額を差し引いた残りが対象です。また、勤務先が負担した地震保険料で、給与として課税されるものは、本人が支払ったものとして対象になります(出典: 国税庁「令和8年分 年末調整のしかた」)。
控除額の計算
控除額は、その年に支払った保険料の合計に応じて決まります(出典: 国税庁 タックスアンサー No.1145、2026年11月参照)。
| 区分 | 年間の支払保険料の合計 | 控除額 |
|---|---|---|
| 地震保険料 | 5万円以下 | 支払った金額の全額 |
| 5万円超 | 一律5万円 | |
| 旧長期損害保険料 | 1万円以下 | 支払った金額の全額 |
| 1万円超 2万円以下 | 支払った金額×1/2+5,000円 | |
| 2万円超 | 1万5,000円 | |
| 両方がある場合 | - | それぞれの方法で計算した金額の合計(最高5万円) |
計算した金額に1円未満の端数があるときは、切り上げます(出典: 国税庁「令和8年分 年末調整のしかた」)。
この「控除額」は、税金を計算するもとになる所得から差し引く金額です。控除額と同じ額の税金が戻るわけではありません。所得税の税率は5%から45%の7段階なので(出典: 国税庁 タックスアンサー No.2260「所得税の税率」、2026年11月参照)、たとえば控除額が5万円で、税率10%が当てはまる人なら、所得税が少なくなる額の目安は5万円×10%=5,000円です(当サイトの計算例。復興特別所得税は含めていません)。
計算例
次の4つは、上の表に金額を当てはめた例です。3つ目は国税庁の質疑応答事例、4つ目は国税庁の記載例と同じ数字です。
| 支払った保険料(年間) | 計算 | 控除額 |
|---|---|---|
| 地震保険料 18,000円 | 5万円以下なので全額 | 18,000円 |
| 地震保険料 62,000円 | 5万円を超えるので一律 | 50,000円 |
| 旧長期損害保険料 17,000円 | 17,000円×1/2+5,000円 | 13,500円 |
| 地震保険料 42,000円+旧長期損害保険料 14,800円(別々の契約) | 42,000円+(14,800円×1/2+5,000円=12,400円)=54,400円 → 上限 | 50,000円 |
1つの契約に地震保険料と旧長期損害保険料の両方がある場合
1つの契約で地震保険料と旧長期損害保険料の両方を支払っている場合は、どちらか一方を選んで控除を受けます。国税庁の質疑応答事例は、1つの契約で地震保険料が年1万円、旧長期損害保険料が年1万7,000円の例を挙げ、地震保険料なら1万円、旧長期損害保険料なら1万3,500円(=17,000円×1/2+5,000円)となり、旧長期損害保険料を選ぶ方が有利になるとしています(出典: 国税庁 質疑応答事例「地震保険料控除に関する経過措置」、2026年11月参照)。
旧長期損害保険料に当たる契約の条件
旧長期損害保険料として扱えるのは、次のすべてに当てはまる契約の保険料です(出典: 国税庁 タックスアンサー No.1145、2026年11月参照)。
- 平成18年12月31日までに結んだ契約であること(保険期間や共済期間の始まりが平成19年1月1日以後のものは除く)
- 満期返戻金などがあり、保険期間または共済期間が10年以上であること
- 平成19年1月1日以後に、その契約の変更をしていないこと
証明書に「旧長期損害保険料」と区分が書かれていれば、申告書でも「旧長期」に丸を付けます。自分で判断しにくいときは、証明書の区分の表示に従ってください。
控除証明書の見方と、手元にないとき
国税庁の記載例には、地震保険料控除証明書のイメージが載っています。確認する項目は次のとおりです。
| 証明書の項目(記載例のイメージ) | 見るポイント |
|---|---|
| 保険契約者氏名 | 申告書の「保険等の契約者の氏名」欄に書く |
| 保険の種類、保険の対象 | 申告書の「保険等の種類(目的)」欄に書く(記載例は「地震(建物)」) |
| 保険期間 | 申告書の「保険期間」欄に書く(記載例は「5年」) |
| 控除対象保険料 | 申告書のⒶ欄に書く金額 |
| 「所得税法第77条第1項に規定する地震保険料に該当するものです」などの表示 | 地震保険料か旧長期損害保険料かの区分を確かめる |
(出典: 国税庁「≪記載例≫令和8年分 給与所得者の保険料控除申告書」、2026年11月参照。証明書の体裁は保険会社によって異なります)
- 証明書は金額にかかわらず必要です。保険料控除申告書の裏面は、地震保険料控除の添付書類を「損害保険会社等が発行した証明書類」とし、「保険料の金額の多少にかかわらず全てのものについて必要」としています。
- 電子データの証明書も使えます。電子データで受け取った証明書を印刷した書面(二次元コードが付いた「電磁的記録印刷書面」)も証明書類として使えます。受け取り方は電子的控除証明書の受け取り方にまとめています。
- 再発行を頼んでいて間に合わないとき:「年末調整のしかた」は、証明書類の交付を請求中などで確認できない場合でも、翌年1月末日までに提出または提示することを条件に、控除をしたところで年末調整を行ってよいとしています。まず勤務先の担当者に伝えてください。
- 何年分かをまとめて払っているとき:その年の控除に使える金額が、支払った総額と違うことがあります。申告書には、証明書の「控除対象保険料」として書かれた金額を書きます。
- 勤務先の団体扱いで払っているとき:申告書の裏面は、団体特約で損害保険料を払い込んだ場合の扱いは生命保険料と同じとしています。生命保険料では、勤務先が内容を確認すれば証明書類の提出や提示は不要とされています。必要かどうかは勤務先の案内に従ってください。
保険料控除申告書の書き方(地震保険料控除の欄)
用紙は「令和8年分 給与所得者の保険料控除申告書」(国税庁・PDF)です。地震保険料控除の欄は、契約ごとに1行ずつ書きます。国税庁の記載例(PDF)の内容は次のとおりです。
| 欄 | 1行目(地震保険) | 2行目(旧長期損害保険) |
|---|---|---|
| 保険会社等の名称 | ××火災 | ▲▲火災 |
| 保険等の種類(目的) | 地震(建物) | 積立傷害 |
| 保険期間 | 5年 | 20年 |
| 保険等の契約者の氏名 | 山川 太郎 | 山川 太郎 |
| 保険等の対象となった家屋等に居住又は家財を利用している者等の氏名 | 〃(同じ) | 〃(同じ) |
| 地震保険料又は旧長期損害保険料区分 | 「地震」に丸 | 「旧長期」に丸 |
| Ⓐ あなたが本年中に支払った保険料等の金額(分配を受けた剰余金等の控除後) | 42,000円 | 14,800円 |
行を書いたら、下の欄で合計と控除額を計算します。
- Ⓑ欄:Ⓐのうち地震保険料の金額の合計(記載例は42,000円)
- Ⓒ欄:Ⓐのうち旧長期損害保険料の金額の合計(記載例は14,800円)
- 地震保険料控除額:Ⓑの金額(最高5万円)+Ⓒの金額(1万円を超える場合はⒸ×1/2+5,000円、最高1万5,000円)。記載例は 42,000円+12,400円=54,400円で、上限の50,000円を書いています。
(出典: 国税庁「≪記載例≫令和8年分 給与所得者の保険料控除申告書」、2026年11月参照)
記載例は、家屋などに住んでいる人、または家財を使っている人が、あなたか、あなたと生計を一にする親族であることが必要だと注意書きしています。区分の欄は、地震保険料か旧長期損害保険料かに応じて、どちらか一方を丸で囲みます。記載欄が足りないときは、別の紙に書いて申告書に添付します。
生命保険料控除など、同じ用紙のほかの欄の書き方は令和8年分 保険料控除申告書の書き方で説明しています。用紙は年末調整の用紙ダウンロード(令和8年分)から入手先を確認できます。
提出の時期と、年末調整で出し忘れたとき
保険料控除申告書は、その年最後に給与の支払いを受ける日の前日までに、勤務先へ提出します(出典: 国税庁「A2-3 給与所得者の保険料控除の申告」、2026年11月参照)。実際の社内の締め切りは勤務先が決めているので、その案内に従ってください。
年末調整で地震保険料控除を受けなかった場合でも、確定申告で受けることができます。タックスアンサー No.1145 は、確定申告で受ける場合は、確定申告書の地震保険料控除の欄に記入し、証明書類(または電磁的記録印刷書面)を添付するか提示するとしています。年末調整で控除された場合は、この手続きは不要です。
提出前のチェック
- 火災保険だけの保険料を書いていないか(対象は地震保険の部分と、条件を満たす旧長期損害保険料)
- 証明書の「控除対象保険料」の金額を書いているか(支払った総額と違うことがある)
- 区分(地震・旧長期)の丸は、証明書の表示と合っているか
- 保険の対象は、あなたか生計を一にする親族が所有し、常時住んでいる家屋、または生活に通常必要な家財か
- あなた本人が支払った保険料か
- 剰余金や割戻金を受けている場合、その額を差し引いているか
- 控除額の合計が5万円を超えていないか
- 証明書(または電磁的記録印刷書面)を添えたか
よくある質問
火災保険にしか入っていません。年末調整で出す書類はありますか?
火災の補償だけの保険料は対象外なので、地震保険料控除の欄に書くものはありません。例外は、平成18年12月31日までに契約した満期返戻金つきで期間10年以上の損害保険(旧長期損害保険)で、条件を満たせば最高1万5,000円まで対象にできます。証明書が届いているかを確認してください。
地震保険料控除は最高いくらですか?
所得税では最高5万円です。地震保険料は支払った金額の全額(上限5万円)、旧長期損害保険料は最高1万5,000円で、両方ある場合も合計の上限は5万円です。
賃貸住宅で家財の保険に入っています。対象になりますか?
自分や生計を一にする親族が所有する、生活に通常必要な家財にかけた保険で、地震などによる損害を補償する部分の保険料があれば、条件に入ります。地震保険料控除の証明書が届いているかで確認できます。
共済の掛金も対象ですか?
国税庁は、農業協同組合の建物更生共済契約・火災共済契約、消費生活協同組合連合会の火災共済契約・自然災害共済契約などを、対象となる契約の種類として挙げています。対象になるのは地震などによる損害を補償する部分の掛金です。共済から届く証明書で確認してください。
証明書をなくしました。どうすればよいですか?
契約している保険会社や共済に再発行を依頼します。年末調整に間に合わない場合は、翌年1月末日までに提出することを条件に控除を受けられる扱いがあるので、勤務先に相談してください。損保ジャパンの手順は損保ジャパンの地震保険料控除証明書を再発行する手順にまとめています。
年末調整に間に合いませんでした。控除は受けられませんか?
確定申告で受けることができます。確定申告書の地震保険料控除の欄に記入し、証明書類を添付するか提示します。
参照した公式情報(2026年11月参照)
- 国税庁 タックスアンサー No.1145「地震保険料控除」
- 国税庁 タックスアンサー No.1146「地震保険料控除の対象となる保険や共済の契約」
- 国税庁 質疑応答事例「地震保険料控除に関する経過措置」
- 国税庁「令和8年分 年末調整のしかた」2-3 保険料控除申告書の受理と内容の確認(PDF)
- 国税庁「A2-3 給与所得者の保険料控除の申告」
- 国税庁「令和8年分 給与所得者の保険料控除申告書」(PDF・裏面の説明つき)
- 国税庁「≪記載例≫令和8年分 給与所得者の保険料控除申告書」(PDF)
- 国税庁 所得税基本通達 法第77条《地震保険料控除》関係
- 国税庁 タックスアンサー No.2260「所得税の税率」
この記事は国税庁の公開資料を整理したもので、個別の税務判断を行うものではありません。自分の契約が対象になるかどうかは、保険会社などが発行した証明書と勤務先の案内で確認してください。判断に迷う場合は、勤務先の担当者か税務署に相談してください。
🔗 あわせて読みたい関連記事
 住宅借入金等特別控除申告書の書き方|令和8年分の年末調整で住宅ローン控除を受ける手順(届く時期・添付書類・控除額の計算)住宅ローン控除の2年目以降は、税務署から届く「住宅借入金等特別控除申告書」を勤務先に出して年末調整で受けます。申告書が届…
 令和8年分年末調整申告書が印刷できない原因と対処法|文字消え・見切れ💡 結論(要点まとめ)令和8年分の年末調整申告書が印刷できない・入力した文字が消える・用紙の端が見切れる…
 年末調整計算シート(令和8年用)のダウンロードと使い方|国税庁のExcel、動作環境・11月6日の修正・シートの構成国税庁が無料で公開しているExcel「年末調整計算シート(令和8年用)」の入手先、動作が確認されている環境、令和8年11…
 年末調整の必要書類チェックリスト|申告書と人によって必要な添付書類💡 結論(要点まとめ)年末調整で提出が必要な書類をわかりやすく整理。会社から配布される申告書と、生命保険…
 年末調整ふたばの質問手順と使い方|国税庁チャットボットの入力方法💡 結論(要点まとめ)国税庁のAIチャットボット「税務職員ふたば」を使った年末調整の質問手順を整理。対象…
🧰 お困りごとの解決に



最近更新した記事
 原宿のスクイーズ専門店「日本スクイーズセンター」に行ってきた|メロジョイは売ってる?場所・営業時間と買った7点(合計12,860円)(2026年11月)この記事の要点 2026年11月14日(土)、家族で原宿のスクイーズ専門店「日本スクイーズセンター」(スクセン)に行き、…
 SoftBank 光 解約時の機器返却先と送料|NTT機器との違いと返却期限💡 結論(要点まとめ)SoftBank 光の通常解約後の機器返却手順を整理。ソフトバンク提供機器の市川市…
 おんなの駅(なかゆくい市場)でお土産を買った感想|三矢本舗のサーターアンダギー、値段と混み具合、沖縄から持ち出せない野菜の注意(2026年11月)この記事の要点 恩納村の「おんなの駅 なかゆくい市場」に、那覇空港へ向かう途中で寄りました(2026年11月11日)。店…
 OneDriveのパソコンリンク解除手順とファイルが消えるのを防ぐ事前設定💡 結論(要点まとめ)パソコンのOneDriveリンク解除手順を分かりやすく解説。リンク解除を行ってもク…
 トンデミ平和島のワンピース「ONE PIECE PIRATES CRISIS」に行ってきた|料金とトンデミ利用者の割引、待ち時間、8歳2人の感想トンデミ平和島のワンピースの体験型アトラクション「ONE PIECE PIRATES CRISIS」で8歳の2人が遊びま…
Google 検索でハウスケアラボの記事を見つけやすくするには、Google の「優先ソース」にハウスケアラボを追加できます(Google のページが開きます)。